



Vincent Lanci poolt
Kokkuvõte: See aruanne uurib kulla taasilmumist mitte ainult väärtuse hoidjana, vaid ka strateegilise rahalise vahendina sanktsioonidest möödahiilimiseks, kaubandusdiplomaatia toetamiseks ja võlahalduse läbiviimiseks. Tuginedes ajaloolistele pretsedentidele, kaasaegsetele arengutele ja teoreetilistele raamistikele, nagu Stephen Mirani Mar-a-Lago kokkulepe, pakub see essee välja, et Ameerika Ühendriigid on valmis taasalustama suveräänse taseme kullakaubandust võla vähendamiseks, kaubanduspartnerite premeerimiseks ja USA tootmis-ekspordi baasi taastamiseks. See mehhanism, mida kunagi domineerisid kullapangad ja mida nüüd jäljendavad sanktsioonidega riigid, võimaldab kulla monetiseerimist ilma otsese likvideerimiseta. Kulla edasimüügi riskimaandus annab Ameerika Ühendriikidele võimaluse strateegiliselt dollarit nõrgestada osana oma vajadusest jääda konkurentsivõimeliseks ekspordile orienteeritud globaalses majanduses, vähendada võlakohustusi ja toetada kaubanduspartnerite liitlasi sihipärase valuutatoetuse kaudu. See aruanne väidab, et kulla muutumine Basel III raames koos USA rahapoliitika strateegia muutusega tähistab tagasipöördumist kulla põhilise geopoliitilise funktsiooni juurde.
I. Sissejuhatus. Kuld on väärtuse hoidja; see on raha. Oma muutumatute füüsiliste omaduste, universaalse tunnustamise ja vastaspoole riski puudumise tõttu on kuld ainulaadselt tõhus vara suveräänsetes rahapoliitilistes operatsioonides. See artikkel uurib, kuidas USA saab kulda rakendada rahalise instrumendina võla haldamiseks, välisvaluuta dünaamika mõjutamiseks ja geopoliitilise mõjuvõimu saavutamiseks deglobaliseeruvas maailmas.
II. Ajalooline alus: kullakangipangade ülekandetehing. Alates 1990. aastatest kasutasid kullakangipangad kullaülekandetehingu mudelit, mis võimaldas rahaks teha ilma müügita. See hõlmas järgmist:
- Füüsilise kulla hoidmine teise osapoole omandis või laenul (spot-positsioon)
- Kulla edasimüük (tekitades tulevase potentsiaalse kohustuse)
- Tulu investeerimine kõrgema tootlusega varadesse (nt riigivõlakirjad, aktsiad või välisvõlakirjad)
See kaubandusstruktuur pakkus sissetulekut, hoides samal ajal füüsilised reservid puutumatuna ja vähendades kulla hinna tõususurvet. Sellest sai keskpanga ootuste juhtimise strateegia nurgakivi ning stabiilse ja usaldusväärse USD prognoosimise vahend.

III. Mar-a-Lago kokkulepe. Stephen Mirani Mar-a-Lago kokkulepe pakkus välja kava kulla võimendamiseks USA võla ja kaubandusbilansi tasakaalustamatuse haldamiseks. See ettepanek hõlmas järgmist:
- USA kullavarude müük
- Tulu kasutamine kõrgema tootlusega välisvaluutade ostmiseks
- USA kohustuste efektiivse intressikoormuse vähendamine
Kuigi poliitiliselt mürgised, on ESF-i ja sarnaseid vahendeid valuuta stabiliseerimiskriisides juba ajalooliselt kasutatud. Kuigi Mirani kokkulepe avalikult kõrvale jäeti, on mõned selle põhimehhanismid endiselt teostatavad.

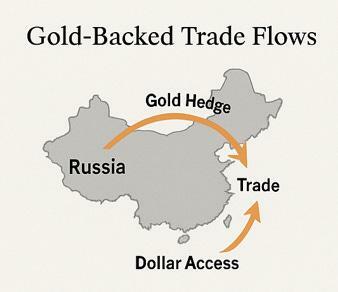
IV. Kuld ja sanktsioonidest kõrvalehoidumine. Venemaa-Iraani mudel Sanktsioonidega riigid, nagu Venemaa ja Iraan, on usaldusväärsete vastaspoolte kaudu dollari likviidsusele juurdepääsuks kasutanud kulda. Kulla hoidmise ja riskide maandamise kaudu selliste riikide nagu Hiina kaudu genereerivad nad likviidseid tulusid kohalikes või globaalsetes valuutades, mis lõpuks konverteeritakse dollaritesse. See võimaldab neil rahastada tegevust, vältides samal ajal SWIFTi ja USA finantsjärelevalvet.
Venemaa ja Hiina vaheline nafta-kulla vahetusleping, mida käesoleva töö autor esmakordselt 2017. aastal kirjeldas, lõi pretsedendi. Algselt kuulujutuks peetud kokkulepe kogus hoogu, kui seda hiljem usaldusväärsed pangandusanalüütikud tunnistasid. Hiljuti kuulutati selle edu kõrvalharuks Hiina ja Saudi Araabia vahel, kus saudid saavad oma nafta eest tasu RMB-s koos kulla optsiooniga. Kulda hoiaks Hiina, nagu seda tehti Venemaa tehingute puhul. See näitab, et kuld saab toimida sanktsioonide suhtes neutraalse reservi ja ülekandemehhanismina, olles samal ajal rahaline sild (mBridge) USA dollari või vajadusel teiste valuutadega.
V. Kullaturu struktuurimuutused: Makromajanduslik ja regulatiivne taust on muutunud:
- Basel III ümberklassifitseerib kulla esimese taseme varaks
- Hiljutine OCC kulla tuletisinstrumentide ümberklassifitseerimine pankades
- Need pangad omasid üle 90% USA kulla derivatiivide riskipositsioonidest
- BRICS-riigid eelistavad nüüd kaubandusreservide puhul kulda riigivõlakirjadele.
Need muutused näitavad kulla ümberhindamist nii era- kui ka riigibilanssides.

VI. USA uus strateegia: kullaga tagatud kaubandusdiplomaatia. USA saab nüüd jätkata suveräänset kullaga kaubeldamist:
- Kulla edasimüük usaldusväärsetele pankadele
- Kasutage tulu välisvaluutade või arenevate riikide võlakirjade ostmiseks
- Toeta liitlasvaluutasid, vähenda dollari tugevust
- Rakenda rahapoliitilisi stiimuleid, vältides samal ajal inflatsiooni halba juhtimist
See raamistik võimaldab kaubandus- ja rahapoliitika integreerimist. Kahepoolsete kaubandusläbirääkimiste osana saab USA pakkuda arenevate turgude valuutade stabiliseerimist, vähendades vastupanu tariifireformile ja tugevdades poliitilisi sidemeid.
VII. Kokkuvõte. Kuld on taas kesksel kohal kui mitmekülgne tööriist 21. sajandi finantsriigi kujundamisel. Kuldpankade poolt välja töötatud ja vastandlike režiimide poolt peegeldatud arvelduskaubanduse mehhanismide kasutuselevõtuga on USA-l võimalus ühtlustada võlahaldust, valuutastrateegiat ja kaubandusdiplomaatiat. Regulatiivsete muudatuste, kulla repatrieerimise ja geopoliitilise killustatuse lähenemine muudab praeguse hetke kulla strateegiliseks taasintegreerimiseks erakordselt küpseks.



