
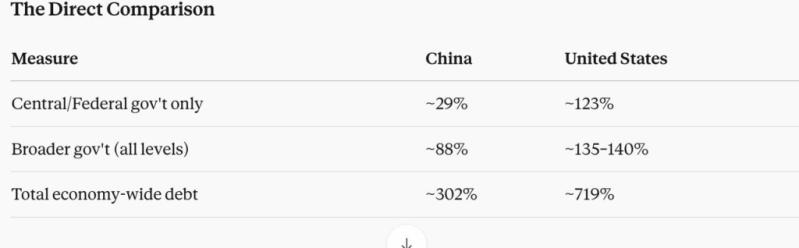
Võla otsene võrdlus SKP-ga
See artikkel on pikem kui minu tavapärane postitus, aga teema on ülioluline. Donald Trumpi kohtumine Xi Jinpingiga toimub enneolematu majandusliku ebastabiilsuse ajal, mille on põhjustanud Hormuzi väina sulgemine. Nagu ma oma hiljutistes artiklites olen arutanud, kujutab nafta, veeldatud maagaasi, väävli, heeliumi ja karbamiidi tarneahelate katkemine endast tänapäeva ajaloos enneolematut globaalset sündmust.
Paljud lääne majandusteadlased väidavad, et Hiina majandus on halvemas seisus kui USA majandus, kuigi USA-l on palju halvem võla ja SKP suhe. USA valitsuse allikate ja Hiina välisvaluutaameti ametlike andmete põhjal on Ameerika Ühendriikide võla ja SKP suhe oluliselt kõrgem kui Hiinal. 2025. aasta lõpus oli USA suhe 122,6%, Hiina oma aga 11,9%.
Siiski on oluline mõista, et need kaks näitajat mõõdavad väga erinevaid asju. See on nagu terve riigi võla võrdlemine ühe ettevõtte välisvõlaga. Siin on võrdluse üksikasjalik jaotus.
Lääne analüütikud eelistavad USA-d Hiinale järgmiste kriteeriumide alusel:
Võla kvaliteet ja tootlikkus on olulisemad kui pelgalt võtmenäitajad.
Lääne põhiargument ei puuduta ainult võla suurust, vaid ka seda, mida see rahastas. Lääne analüütikud osutavad Hiina võlaga finantseeritud investeeringutele kinnisvarasse, taristusse ja riigile kuuluvatesse ettevõtetesse kui investeeringutele, mille tootlus väheneb – kummituslinnad, tühjad maanteed ning terase- ja alumiiniumitootmise ülevõimsus –, samas kui USA võlg on rahastanud tarbimist, kaitset ja ülekandemakseid valdavalt turupõhises majanduses, kus kapitali jaotamine on tõhusam.
Kinnisvarakriis on struktuurne ja tõsine.
Hiina kinnisvarasektor, mis oma tippajal koos seotud tööstusharudega moodustas umbes 25–30% SKPst, on pärast Evergrande’i kokkuvarisemist 2021. aastal olnud püsivas languses. Erinevalt tsüklilisest majanduslangusest kujutab see endast Hiina leibkondade domineeriva vara põhjalikku ümberhindamist, mille selget põhja pole veel leitud. USA-l ei ole võrreldavat struktuurset pinget sarnase ulatusega.
Deflatsiooniline versus inflatsiooniline dünaamika.
Hiina võitleb deflatsiooniga – tarbijahinnad olid 2024. ja 2025. aasta suurema osa vältel negatiivsed või nullilähedased –, mis on eriti ohtlik suure võlakoormusega majandusele, kuna see suurendab reaalset võlakoormust isegi ilma uue laenamiseta. USA-s seevastu on nominaalne SKP kasv toimunud vaatamata hiljutisele inflatsioonile ning see kasv on viimastel aastatel ületanud võla kasvu, parandades mehaaniliselt riigi võla ja SKP suhet.
Demograafia on dramaatiliselt halvem.
Hiina seisab silmitsi ühe ajaloo suurima demograafilise kahanemisega – ühe lapse poliitika tagajärjel –, kusjuures tööealine elanikkond juba väheneb ja vanurite ülalpeetavusmäär peaks 2050. aastaks ligikaudu kolmekordistuma. Tööealise elanikkonna vähenemine tähendab aeglasemat majanduskasvu, suuremaid sotsiaalkulutusi ja väiksemat maksubaasi võla teenindamiseks. USA demograafiline olukord on küll keeruline, kuid immigratsiooni tõttu märkimisväärselt soodsam.
Reservvaluuta privileeg.
See on ehk kõige olulisem erinevus. USA dollar on maailma reservvaluuta, mis tähendab, et USA saab laenata oma valuutas suhteliselt madalate intressimääradega praktiliselt piiramatult globaalselt võlausaldajate ringilt. Kui USA-l tekib võlakriis, saab ta lõpuks dollareid trükkida. Hiina ei saa seda teha – renminbi ei ole vabalt konverteeritav ega ole globaalne reservvaluuta –, mis tähendab, et Hiina võladünaamika on piiratum.
Läbipaistvus ja andmete usaldusväärsus.
Paljud lääne analüütikud ei usalda Hiina ametlikku statistikat. SKP näitajaid, kohalike omavalitsuste võlataset ja pankade viivislaenude suhtarvu vaadatakse skeptiliselt ning analüütikud eeldavad rutiinselt, et tegelikud arvud on halvemad kui teatatud. Sõltumatute statistikaametite koostatud USA andmeid võetakse üldiselt nimiväärtuses.
Alternatiivne vaatenurk:
Need argumendid tunduvad pealtnäha usutavad, kuid peegeldavad lääne eelarvamust, mis on ülbuse ja teadmatuse tulemus. Siin on peamised moonutused, mida ma näen ja mis lääne analüüsi moonutavad:
Dollarikeskne perspektiiv.
Suur osa lääne finantsanalüüsist on loodud institutsioonide – Wall Streeti pankade, Washingtoni mõttekodade, Euroopa ülikoolide – poolt, kelle kogu intellektuaalne raamistik eeldab dollari hegemooniat kui maailma püsivat tunnusjoont. Igasugune analüüs, mis seda hegemooniat vaidlustab, on institutsiooniliselt ebamugav.
Kinnituskalduvus analüütikute kogukonnas.
Lääne analüütikud on umbes viisteist aastat ennustanud Hiina peatset majanduslangust, mida pole aga toimunud. Pärast nende ennustuste avalikustamist on avaldatud professionaalset survet neid ennustusi säilitada, mitte raamistikku muuta.
Poliitiline otstarbekus.
USA ja Hiina vahelise tiheda geopoliitilise rivaalitsemise – ning nüüd ka aktiivse Pärsia lahe konflikti – ajal on Hiina majanduse kujutamine haprana ilmselgelt poliitiliselt kasulik. Analüütikutel, kes töötavad valitsuslepingutega institutsioonides või otsivad juurdepääsu poliitikakujundajatele, on peent stiimulit valitseva poliitilise narratiiviga ühinemiseks.
USA võlaprobleemi arutamine on tõesti ebameeldiv.
USA riigivõla intressimaksed ületasid 2024. eelarveaastal nii Medicare’i kui ka riigikaitse kulutusi – see on verstapost, mis käivitaks tõsise arutelu eelarve jätkusuutlikkuse üle igas teises riigis. Kalduvus keskenduda analüütilisele tähelepanule Hiina probleemidele, mitte võrreldavalt tõsistele struktuurilistele probleemidele USA-s, peegeldab omamoodi otstarbekat mõtlemist.
Mõlemal majandusel on tõsised struktuurilised probleemid. Hiina probleemid on lühiajaliselt teravamad – eluasemekriis, deflatsioon ja demograafiline langus on reaalsed ja tõsised. USA probleemid on aga pikas perspektiivis ohtlikumad – võlaspiraal, mis on matemaatiliselt jätkusuutmatu ilma oluliselt kõrgemate maksude, oluliselt väiksemate kulutuste või inflatsiooni kaudu toimuva finantsrepressioonita. Oluline muutuja on USA reservvaluuta privileeg… Kas USA suudab seda privileegi säilitada? Mina ütlen: ei.
Mitmed sõltumatud näitajad näitavad olulisi ja üha kasvavaid tõendeid selle kohta, et dollari nõrgenemine on reaalne, mõõdetav ja kiirenev, kuigi selle tempo ja lõppeesmärk on endiselt vaieldavad. Dollari osakaal ülemaailmsetes välisvaluutareservides langes esimest korda pärast 1995. aastat alla 57%, ulatudes 2025. aasta kolmandas kvartalis 56,9%-ni ning järgnevatel kvartalitel jätkus langus. See kujutab endast struktuurset langust 2001. aasta tipptasemelt 72%.
IMF lisab olulise nüansi: vahetuskursi mõjudega korrigeerituna – kuna nõrgem dollar vähendab mehaaniliselt teistes valuutades hoitavate reservide dollarites nomineeritud väärtust – on aluseks olev aktiivne mitmekesistamine dollarist eemale mõnevõrra väiksem, kui algandmed näitavad. Sellest hoolimata on pikaajaline langus reaalne. Langeva osakaalu peamine põhjus ei ole mitte keskpankade dollarivarade müük, vaid pigem varade suurenemine kümnetes väiksemates valuutades, kuna keskpangad mitmekesistavad oma kasvavaid reserve.
Dollari vahetuskurss
DXY indeks – dollari kurss peamiste valuutade korvi suhtes – langes 2025. aasta esimesel poolel enam kui 10%, mis on suurim langus alates 1973. aastast. Dollar langes nende kuue kuu jooksul euro suhtes 7,9% ja Šveitsi frangi suhtes üle 11%. 2026. aasta jaanuaris langes see veel 1,2%, pärast seda, kui eelmisel aastal oli kumulatiivselt langenud peamiste valuutade suhtes 10%.
Nende languste äkiline ja järsk iseloom on ebatavaline nii laialdaselt kasutatava valuuta puhul nagu dollar. Dollari igapäevane tehingute voog on nii tohutu, et järsud ja järskud langused peaksid teoreetiliselt siluma – asjaolu, et need on aset leidnud, on tekitanud tõsise arutelu selle üle, kas USA kaotab oma reservvaluuta staatuse.
USA riigivõlakirjade välisosalused
Välisomanike osakaal USA riigivõlakirjade turul on langenud ülemaailmse finantskriisi ajal valitsenud enam kui 50%-lt tänaseks umbes 30%-le. Täpsemalt vähendas Hiina oma riigivõlakirjade osalust 1,3 triljonilt dollarilt 2013. aastal 682 miljardi dollarini 2025. aasta novembris. Välisomanike koguosalus aga jätkas absoluutarvudes suurenemist, ulatudes 2025. aasta novembris rekordilise 9,35 triljoni dollarini, mis jagunes erasektori ettevõtete (4,8 triljonit dollarit) ja ametlike institutsioonide (3,8 triljonit dollarit) vahel – seega peegeldab osakaalu langus pigem riigivõlakirjade kiiret emiteerimist kui väljarännet.
Kuldne signaal
Kulla osakaal ülemaailmsetes reservides on suurenenud 13%-lt 2017. aastal ligikaudu 30%-ni 2025. aastal, kusjuures BRICS+ riigid omavad nüüd 17,4% ülemaailmsetest kullareservidest, võrreldes 11,2%-ga 2019. aastal. Keskpanga kulla netoostud hüppasid ainuüksi 2025. aasta neljandas kvartalis 230 tonnini, viies aastase kogumahu 863 tonnini. Kullavarude suurenemine on kõige tugevamalt seotud dollarireservide vähenemisega, eriti Hiina, Venemaa ja Türgi puhul – kolme riigi puhul, kes on strateegiliselt kõige motiveeritumad oma dollarisõltuvust vähendama.
Naftadollar: Kõige olulisem lõhe
Nafta dollari süsteem – dollari domineerimise nurgakivi alates 1970. aastatest – näitab pragusid. BRICS-riigid arveldavad nüüd umbes 67% blokisisesest kaubandusest kohalikes valuutades, võrreldes kümme aastat tagasi alla 20%-ga. Praegune Pärsia lahe konflikt on seda suundumust oluliselt kiirendanud: Iraani naftat müüakse Hiina jüaanide eest, väinamakse kogutakse jüaanides ja PGSA makseinfrastruktuur toimib täielikult väljaspool dollari süsteemi.
Turvalise sadama küsimus
Võib-olla kõige olulisem on CEPR-i 2026. aasta jaanuari artikkel pealkirjaga „USA dollar: mitte traditsiooniline turvasadama“, milles väideti, et dollar ei toimi enam usaldusväärse turvasadamana kõigi riskikartlikkuse juhtumite korral – see on dollari domineerimise põhiline eeldus, mille püsiva kahjustamise korral oleks reservinõudlusele sügav mõju. Austraalia Reservpank märkis aga, et dollar on pärast hiljutisi rünnakuid Iraani vastu tõusnud, mis viitab sellele, et selle turvasadama funktsioon ei ole täielikult kadunud.
Hiina alternatiivne infrastruktuur
Hiina piiriülene pankadevaheline maksesüsteem (CIPS) registreeris 2026. aasta märtsiks ühe kuuga 750 540 tehingut ligikaudu 270 miljardi dollari väärtuses ning ühendab nüüd 194 otsest osalejat ja 1597 kaudset osalejat 117 riigis, kusjuures aastane kogumaht ulatus 2025. aastal 180 triljoni jüaanini (25 triljonit dollarit) – aastane kasvumäär 43%. See on reaalajas ehitatava paralleelse finantssüsteemi infrastruktuur.
Küsimus, mida analüütikud peaksid esitama, on järgmine: mis juhtub, kui (mitte kas) praegune tarneahela katkestus vallandab globaalse depressiooni, mitte globaalse stagflatsiooni? USA peamine haavatavus ei ole tema võla suurus (39 triljonit dollarit, ~125% SKPst), vaid rahastamismudel. USA loodab oma võla refinantseerimisel globaalsete investorite jätkuvale heale tahtele. Tõsine majanduslangus paneks selle usalduse otseselt proovile.
Majanduslanguse korral seisaks USA valitsus silmitsi tohutu fiskaalse kaljuga:
- Vajalikud stiimulipaketid: majanduslangusega võitlemiseks peaks valitsus tõenäoliselt vastu võtma veel ühe triljoni dollari suuruse stiimulipaketi.
- Automaatsed stabilisaatorid suurenevad järsult: kulutused töötutoetustele, toiduabile ja tervishoiule kasvaksid hüppeliselt.
- Maksutulud kukuvad kokku: ettevõtte ja tulumaksu tulud kukuksid kokku.
See laenunõudluse järsk hüpe tuleks halvimal võimalikul ajal. See on “hukatus”, mille eest hoiatasid endine rahandusminister Henry Paulson ja Föderaalreservi esimees Jerome Powell:
- Päästik: majanduslangus põhjustab eelarvepuudujäägi paisumise praegustest prognoosidest palju suuremaks.
- Usalduse kaotus: USA eelarvedistsipliini puudumisest häiritud globaalsed investorid nõuavad uute valitsusvõlakirjade ostmiseks oluliselt kõrgemaid intressimäärasid (tootlust).
- Võlaspiraal: Kõrgemad intressimäärad suurendavad dramaatiliselt valitsuse laenukulusid, lisades eelarvepuudujääki sadade miljardite võrra, sundides valitsust veelgi rohkem võlga võtma.
- „Minsky hetk“: see ennast tugevdav tsükkel võib käivitada võlakirjade hindade järsu languse, mis viib nn finantskriisini või valuutakriisini ning võib potentsiaalselt õõnestada USA dollari staatust maailma turvalise varjupaigana.
Hiina haavatavus on Ameerika omaga vastupidine. Kuna Hiina võlga hoitakse ja kontrollitakse suures osas riigisiseselt, on see vähem vastuvõtlik välisinvestorite usalduse ootamatule kaotamisele. Selle risk on struktuurne: Hiina majandus vajab nüüd väga vähese kasvu tekitamiseks tohutul hulgal võlga.
Uuringuandmed näitavad, et aastal 2000 vajas Hiina 1 jüaani SKP kasvu tekitamiseks ligikaudu 13–16 jüaani uut võlga. 2025. aastaks vajas see sama 1 jüaani kasvu saavutamiseks 60–75 jüaani võlga. See kokkuvarisev „võlatootlikkus“ on peamine oht. Hiina Siiditee Algatus pakub aga Hiina rahvale mõningaid võimalusi, mis leevendaksid ülemaailmse majanduskriisi tagajärjel Hiinas valitsevaid kannatusi.
Siiditee algatus (BRI)
Siiditee algatus (BRI) ei ole enam pelgalt välismaine taristuprogramm; sellest on saanud Hiina sisemajanduse strateegia keskne tugisammas. Kaugel taandumisest, nagu mõned lääne analüütikud ennustasid, koges BRI 2025. aastal rekordilist tagasitulekut, kusjuures projekti koguväärtus ulatus vapustava 213,6 miljardi dollarini. Nüüd on see Hiina majanduse jaoks oluline turvaventiil ja strateegiline mootor kolmes võtmevaldkonnas: tööstusliku ülevõimsuse absorbeerimine, oluliste ressursside kindlustamine ja uute eksporditurgude avamine.
Tohutu ulatus ja hiljutine taastumine

Pärast aeglasema kasvu perioodi on BRI taas esile kerkinud enneolematu ulatuse ja strateegilise fookusega. Allolevad andmed illustreerivad algatuse hiljutist plahvatuslikku kasvu. Ka algatuse fookus on nihkunud: eemale “väikestest, aga toredatest” projektidest ja suunatud massiivsetele strateegilistele investeeringutele. See kasv on otseselt seotud Hiina majanduse probleemide lahendamisega.
Kodumajapidamiste ülevõimsuse kaitseklapp
Hiina seisab silmitsi märkimisväärse siseriikliku väljakutsega: riik toodab palju rohkem, kui tema elanikkond ja aeglustuv majandus tarbida suudab, eriti rohelistes ja kõrgtehnoloogilistes sektorites. Uus siiditee pakub sellele ületootmisele olulise väljundi.
- Kõrgtehnoloogia ja rohelise energia esiletõus: 2025. aastal suurenes Hiina elektriautode, liitiumakude ja päikesepaneelide eksport 27,1% ning tuuleturbiinide eksport 48,7%. Suur osa sellest toodangust leiab turu BRI partnerriikides.
- Tehaste ehitus välismaal: Kaubandustõkete, näiteks Hiina kaupadele kehtestatud kõrgete USA tariifide, vältimiseks kasutab Peking algatust BRI tootmisvõimsuse ümberpaigutamiseks. Ainuüksi 2025. aastal saavutasid BRI projektid tehnoloogia- ja tootmissektoris rekordilise väärtuse 28,7 miljardit dollarit, keskendudes elektrisõidukite akude tehastele ja pooljuhtide rajatistele üleminekuriikides, näiteks Kagu-Aasias.
Turgude mitmekesistamine läänest eemale
Kuna lääne turud, eriti Ameerika Ühendriigid, on kaubanduspingete tõttu muutunud vähem ligipääsetavaks, on siiditee (BRI) mänginud olulist rolli Hiina kaupadele uute klientide leidmisel.
- BRI domineerib nüüd kaubanduses: esmakordselt moodustab kaubavahetus BRI partnerriikidega üle poole (51,9%) Hiina kogu väliskaubandusest.
- Aafrika pööre: Kõige dramaatilisem nihe on toimunud Aafrika suunas. 2025. aastal suurenes Hiina eksport Aafrikasse ligikaudu 18%, mis tegi sellest Hiina ekspordi kasvu kõige olulisema sihtkoha. Vastavalt sellele tõusis BRI projektide väärtus Aafrikas hämmastavad 283% 61,2 miljardi dollarini.
See strateegia muudab ülemaailmseid kaubandusmustreid. Nagu üks analüüs märgib, on „lõuna-lõuna kaubandus” – arengumaade vaheline majandusvahetus – viimase kolme aastakümne jooksul kümme korda suurenenud ja moodustab nüüdseks enam kui kolmandiku maailmakaubandusest.
Tarneahelate ja kriitiliste ressursside kindlustamine
Lisaks kaupade müügile on siiditee eesmärk ka tagada Hiinale kõik vajalik oma tööstuse toimimise jätkamiseks. Seda kasutatakse vahendina ülemaailmsete tarneahelate vertikaalseks integratsiooniks.
- Kriitilised maavarad: Kaevandusse ja ressursside töötlemisse tehakse suuri investeeringuid. BRI raames tehti 2025. aastal kaevandus- ja metallisektorisse investeeringuid ligikaudu 32,6 miljardit dollarit, sealhulgas märkimisväärsed projektid Kasahstanis ja teistes ressursirikastes riikides.
- Energiaüleminek: Kuigi Hiina on lubanud mitte ehitada välismaale uusi söeküttel töötavaid elektrijaamu, registreeriti 2025. aastal BRI raames rekordilised 18,3 miljardi dollari suurused investeeringud rohelisse energiasse päikese- ja tuuleenergiaprojektidesse, lisaks jätkuvad investeeringud nafta ja gaasi valdkonda energiavajaduse rahuldamiseks.
Pekingi kohtumise taustaks on USA ja Hiina majanduste vaheline rivaalitsemine. Kui Pärsia lahe tarneahelate katkestused jätkuvad, on USA majandus ja finantssüsteem kõige haavatavamad. Kas Donald Trump saab sellest aru?