
Peter Tchiri poolt Academy Securitiesist
USA aktsiad lõpetasid nädala umbes 3% tõusuga (mis oli kooskõlas globaalsete turgudega). 10-aastaste riigivõlakirjade tootlus lõpetas 7 baaspunkti kõrgemal, samas kui 2-aastaste riigivõlakirjade tootlus kõikus nädala lõpuks 3,75%-lt 3,6%-le ja sealt tagasi 3,83%-ni. Suur osa sellest muutusest on tingitud sellest, et saime selgust teemades, mida arutati aprilli lõpu Deep Breaths’ides ja enne seda Dealpaloozas.
Enne kui me oma hetkeseisu uuendame, tahtsime lihtsalt esile tõsta selle kuu rubriiki „Ümber maailma“, kus Akadeemia geopoliitilise luure grupp keskendub Iisraelile/Hamasile, USA-le ja Iraanile, Ukrainale ja Venemaale, pingetele Hiinaga ning lahingutele Kongos. Viimane toob meelde Akadeemia versiooni rubriigist „Meie ei alustanud tulekahju“ oktoobrist 2023, mis sobib tegelikult üsna hästi „visiooni“ rubriiki.
Poliitikad
Praegu on kõige olulisemad kolm poliitikat:
- Tariifid. Turg arvestab käimasolevate hinnalangetuste ja rakendamise edasilükkamistega. Loodetakse/ootatakse tehinguid. Need võivad tulla, kuid on võimalik, et pidevalt muutuvas mängus, milleks tariifid mõeldud on, võtab juhtrolli uuesti teema „tariifid kui tuluallikas“. DOGE ei ole oodatud kokkuhoidu saavutanud ja lähenevate eelarveläbirääkimiste tõttu võime näha fookuse nihkumist administratsioonilt (mis oli alates 2. aprillist tariifide ja ülemaailmse kaubandussõja osas selgelt taganenud). Võime hakata lähipäevil nägema mõju laevandusele, kaubaveole ja mis kõige tähtsam, kaupluste riiulitele, samuti mõningaid vihjeid selle kohta, kes peaks tariifide eest maksma. Need potentsiaalsed mõjud ei tundu siin täielikult hinnas olevat (ja neid saaks tehingute abil vältida).
- Föderaalreservi intressimäärade poliitika. Pärast reede tööturuaruannet (Instant Reaction) oleks šokeeriv, kui Fed intressimäärasid langetaks (turg hindab 3%). Arvan, et aruandes oli tõenäoliselt vigu peamiselt sünni/surma mudeli tohutu mõju tõttu aruandele (ja jätkuva madala küsitlustele vastamise määra probleemi tõttu). Kas Fed võiks olla veidi leebem, tõstes juuni kohtumise tõenäosuse 35%-lt kõrgemale? See oleks mõnevõrra loogiline, kuna juuni on ilmselt minu baasstsenaarium. Aga lõpuks võib eeldada, et Fed jääb paigale ja keskendub töökohtadele, valikulistele inflatsiooniandmetele (SKP põhi PCE, ISM makstud hinnad) ja poliitilisele ebakindlusele, mis nende otsust toetab. Oodata on administratsiooni vihaseid reaktsioone, kus nad saavad kergesti valida inflatsiooninäitajaid, mis näitavad teistsugust pilti ja väita, et kogu poliitika töötab inflatsiooni alandamise nimel.
- 2026. aasta eelarve. See muutub lähipäevil ja -nädalatel üha olulisemaks, kuna sellest saab tegelik seadusandlus, mitte täitevvõimu korraldused. Pealiskaudselt on see “tugev kokkuhoiupoliitikas”. Erinevalt Trump 1.0-st (ja peaaegu kõigist teistest administratsioonidest, mis kõik väitsid end olevat eelarvepuudujäägi suhtes ettevaatlikud, kuid kulutasid siis kõigele) on siin kokkuhoid olemas. See peaks intressimäärasid aitama, kui näib, et eelarve saab edeneda ilma kokkuhoiumeetmeid dramaatiliselt vähendamata (mis on Washingtonis alati võimalik). See lisab hirme majanduse tervise pärast, mis on muutunud sõltuvaks (isegi liiga sõltuvaks) valitsuse kulutustest. Kuigi maksukärped on kaasatud, on tegelikult stimuleerivad ainult täiendavad või uued maksukärped. Trump 1.0 ajal kehtestatud olemasolevate kärbete pikendamine ei anna majandusele hoogu, kuna praktiliselt keegi ei kohanda oma kulutusi eeldusel, et neid ei pikendata. Kui nad neid ei pikenda, on see suur löök, kuid pikendamine ei ole suur stiimul – seega peavad nad lisama mõned uued meetmed. Protsess on alles algstaadiumis, kuid läbirääkimised hakkavad turge juba lähipäevil liigutama.
Kokkulepped
Seni pole ühegi tehingu ametlikke kontuurisid avaldatud.
- India näib endiselt olevat esimese tehingu sõlmimise favoriit. Vaatame, kui agressiivsed on iga tehingu tingimused, et saada aimu tõenäolistest tulevastest tehingutest ja nende mõjust. Suuremad kaubanduspartnerid on siin võtmetähtsusega ja turud ignoreerivad tõenäoliselt tehinguid väiksemate või madala SKP-ga elaniku kohta riikidega.
- Võimalikud läbirääkimised Hiinaga aitasid neljapäeva õhtul nõrkadel futuuridel tugevneda, mis alles kasvas pärast palgaandmete avaldamist. Kokkulepe Hiinaga on võtmetähtsusega ja turg näib edusammude suhtes optimistlik olevat. Olen üha enam mures, et optimism muutub liiga suureks, võrreldes tõenäolisega. Võin eksida, aga Washingtonist tulevad pealkirjad näivad minevat üle ootuste, et kõik selles osas positiivne näiks. See võib nii olla, aga mulle see päris ei tundu.
- Ukraina leping. Leping allkirjastati lõpuks. USA vaatenurgast jääb puudu üks asi: raha/kasumit kasutatakse tulevase abi rahastamiseks, mitte juba antud abi rahastamiseks. See oli lepingu üks aspekt, mida lepingusse ei lisatud. Tundub väga tõenäoline, et iga USA-ga läbirääkimisi pidav riik märkab seda olulist muutust ja peab läbirääkimisi kõvemini, kui nad muidu oleksid teinud. Kuna kohapeal pole vägesid ja arvatavasti on lepingu allkirjastamise ja tõsise kohaloleku vahel piirkonnas, mis üritab neid ressursse ammutada, viivitus, on Venemaal palju “võimalusi” rünnakuid jätkata. Jah, kui Ameerika ettevõtted ja töötajad on kohal, on see heidutus, kuid see võib võtta aega (eriti kuna ma pole veel leidnud ühtegi kaubainimest, kes oleks lepingu üle liiga elevil – võib-olla pole ma piisavalt hoolikalt otsinud või on see sarnane Gröönimaa omaga ja äriline tasuvus on piiratud). Huvitav on näha, kuidas leping aja jooksul välja kukub, kuid praegu on raske kummagi poole vaatenurgast liiga elevusse sattuda.
Oodake rohkem tehingute pealkirju ja loodetavasti ka tegeliku tehingu kontuuri. Ma arvan, et peaksime olema ettevaatlikud pealkirjade suhtes, mis räägivad „Hiina tehingu edenemisest“. Kuigi ma pole kindel, mida sellest arvata, oli huvitav (mitte heas mõttes) ka see, et Jaapan näis ähvardavat riigikassa osalusi vähendada.
Meeleolu
USA on nüüd ilmselt mõjutanud valimisi Kanadas ja Austraalias. Ma pole kindel, mida see tähendab, aga on huvitav sellele mõelda, kui me kõik püüame aru saada, milline maailm lähiaastatel välja näeb. Ma arvan, et see on järjekordne hoiatus Ameerika brändi kohta (mis mõjutab Ameerika toodete müüki välismaal ja mitte heas mõttes).
Iisraeli rünnakute intensiivistumine Gazas ja huthide edukad rünnakud pärast USA viimaste nädalate rünnakuid tekitavad samuti muret. Tuumalepe Iraaniga oleks suurepärane, kuid sarnaselt Venemaa ja Ukraina vahelisele olukorrale näib piirkonnas suurenevat vägivalla süvenemise oht isegi läbirääkimiste jätkudes.
Hiina sekkub Filipiinide territoriaalsetesse nõudmistesse. Tundub hullumeelne, et olukord võib riffide ja madalike tõttu eskaleeruda, aga on juhtunud veelgi pöörasemaid asju.
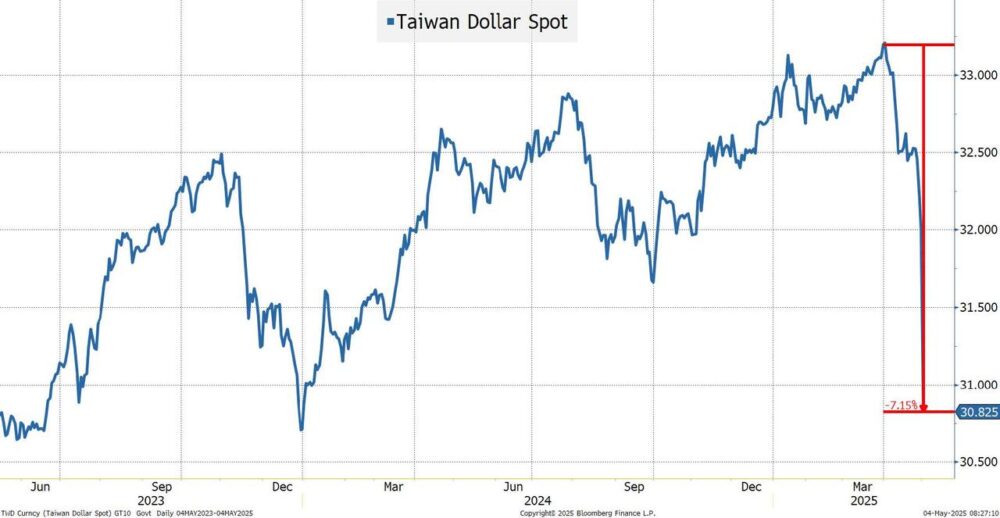
Kuigi ma vaatan palju andmeid, arvan, et võin julgelt öelda, et oma enam kui 30-aastase kogemuse jooksul selles valdkonnas pole ma kunagi Taiwani dollarit vaadanud – noh, nüüd olen küll.

Äärmuslik samm. Sellel on olnud ka teisi suuri samme (kuigi mitte nii agressiivseid), aga asjaolu, et see toimub kasvava kaubandussõja ja suurenenud pingete keskel, teeb mind närviliseks.
India ja Pakistan, mis aprillis meie riskiradaril kõrgel kohal polnud, muutuvad üha olulisemaks.
Ma kardan, et me kõik saame sel aastal palju rohkem teada Rahvarelvajõudude Meremiilitsast (PAFMM). See sobib täielikult Akadeemia poolt rõhutatud sõjapidamise halli tsooni (küberrünnak, kaablite lõikamine jne). Seda laevastikku saaks kasutada Lõuna-Hiina mere ja selle ümbruse kaubanduse häirimiseks. Seda saaks kasutada viisina, et suurendada eskaleerumisohtu tekitava „õnnetuse“ tõenäosust.
Palju imelikke asju toimub, mis vähemalt minu jaoks loovad ebameeldiva atmosfääri (peaaegu nagu siis, kui taevas muutub imelikku värvi ja tuul vaibub vahetult enne tormi intensiivsemat möllamist).
Lõppkokkuvõttes
Intressimäärad ja riskivarad jäävad jätkuvalt pealkirjade mõju alla. Poliitikad ja tehingud suunavad turge kordamööda.
Positiivse poole pealt on tariifide agressiivsusest tingitud pöördumine, Hiinaga suhete jahenemise märgid ja eelarve käima saamine kõik positiivsed (sooviksin näha agressiivsemaid meetmeid kiibitööstuse, biotehnoloogia ja kaupade töötlemise/rafineerimise abistamiseks).
Kuna aga Fedi abi tõenäoliselt ei paku, on palju juba hinnas sees.
Oleme Trump 1.0 algusest peale väitnud, et Trump on valmis oma suunda muutma ja muutma. Kuid see kipub tähendama ka seda, et kui asjad on tõeliselt head, tuleb olla ettevaatlik (nagu jaanuaris) ja kui asjad on tõeliselt halvad, võivad need muutuda (nagu aprillis).
Ma soovin, et meil oleks poliitika ja tehingute suuna osas rohkem selgust ning et meid ei ümbritseks kõik need „vibratsioonid“, aga me oleme. Olen vähem optimistlik kui eelmise nädala alguses (turud liikusid ja hindu lisandub), aga pean jääma valvsaks, sest pealkirjad võivad ilmuda igas suunas (kaldun negatiivse poole, aga pole sugugi veendunud) ja peame austama seda, mis näib olevat täielik likviidsuse puudumine turul.
Kuna kõik kauplevad samade pealkirjade all, on liikumised ebanormaalselt suured ja ma lihtsalt ei näe, et see veel muutuks.
See on vist kaugel sellest, et öelda, et olen “neutraalne” ja suhtun riski ja võlakirjadesse kergelt negatiivselt.
Ma arvan, et kõik ja iga ettevõte peavad oma otsustes jääma veidi ettevaatlikuks, mis avaldab majandusele survet, eriti kui hakkame nägema reaalseid märke juba rakendatud tariifide häiretest.