
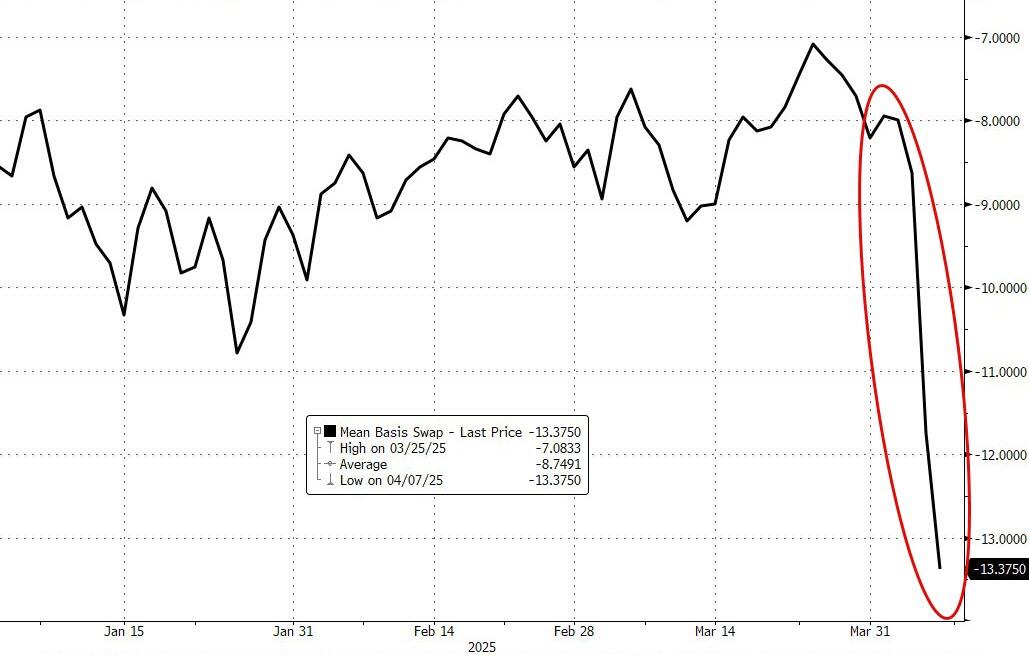
Viimastel päevadel oleme märganud mõningaid pragusid/lekkeid (valige oma analoogia), mis on tekkinud turu torustikus.
Valuutadevahelised vahetustehingute hinnavahed hakkasid välja lööma…
…viidates tohutule ja ootamatule nõudlusele USA dollarite järele.
Lisaks saavutasid SOFR-i vahetustehingud rekordilise taseme…

…viidates mõningatele krediidiriski hirmudele turgudel.
Need kaks sündmust stabiliseerusid täna veidi, kui turud tõusid, kuid see pani meid mõtlema, kas toimub veel midagi ja siin tuleb Robert McCauley, kirjutades ajalehele The Financial Times arvamusavalduse, milles selgitab, miks kahtlused Föderaalreservi dollarivahetusliinide suhtes on nii suured.

Kindlebergeri lõks kujutab endast ohtu, et hääbuval hegemoonil puudub võime, tõusuteel aga tahe varustada maailmamajandust elutähtsate avalike hüvedega – näiteks reservvaluutaga. 1930. aastatel puudus Inglise Pangal suutlikkus jätkata viimase võimalusena tegutsemist rahvusvahelise laenuandjana ja tõusval Föderaalreservil puudus selleks tahe.
Selle tulemusena levis kriis Austriast Saksamaale ja Suurbritanniasse ning jõudis lõpuks USA-sse, muutes 1929. aasta järgse madalseisu ajastut määravaks majanduskrahiks. Kindlebergeri lõks viis “masenduses maailma”, nagu Charles Kindleberger oma põhjaliku raamatu pealkirjastas.
Seetõttu on mure selle pärast, kas Föderaalreserv jätkab rahaliste konfliktide ajal dollarite tarnimist välismaistele keskpankadele, nii suur asi. Nagu Reuters märtsikuul teatas:
Mõned Euroopa keskpangandus- ja järelevalveametnikud kahtlevad, kas nad saavad ikka veel loota USA Föderaalreservi rahaliste vahendite pakkumisel turustressi ajal, ütles kuus asjaga kursis olevat inimest, mis seab kahtluse alla finantsstabiilsuse alustala.
Allikad ütlesid Reutersile, et nad peavad väga ebatõenäoliseks, et Fed ei austaks oma rahastamise tagamaid – ja USA keskpank ise ei ole andnud signaale, mis viitaks sellele.
Kuid Euroopa ametnikud on pidanud selle võimaluse üle mitteametlikke arutelusid – millest Reuters teatab esimest korda –, kuna nende usaldust USA valitsuse vastu on kõigutanud mõni Trumpi administratsiooni poliitika.
Need mured on õigustatud, pidades silmas nii Trumpi administratsiooni vastumeelsust Ameerika traditsiooniliste liitude vastu kui ka Föderaalreservi vahetusliinide kesksust ülemaailmse finantsstabiilsuse tagamisel.
Nagu Deutsche Banki peamine valuutavahetusstrateeg George Saravelos hiljutises selleteemalises aruandes rõhutas, on kahtlused Föderaalreservi valmisolekus või võimes vajaduse korral hoogu juurde astuda dollari tuleviku jaoks “tuumanupp”.
Lõppkokkuvõttes võrdub Föderaalreservi kui viimase võimaluse rahvusvahelise laenuandja taganemine dollari kui maailma kõige turvalisema valuuta rolli peatamisega. Kahtlused Föderaalreservi kohustuses säilitada dollari likviidsus – eriti suurte liitlaste suhtes – kiirendaksid teiste riikide jõupingutusi vähendada oma sõltuvust USA finantssüsteemist. Lõppkokkuvõttes tooks see kaasa USA varade välisomandi vähenemise ja dollari rolli laiapõhjalise nõrgenemise ülemaailmses finantssüsteemis.
2008. ja 2020. aasta dollaripaanikas ütles Fed targalt 14 keskpangale, et raha algab siit. Ametlike vahetustehinguliinide kaudu saaks Fed laiendada oma krediiti igale keskpangale tagatiseks oleva kodumaise valuuta vastu.
Iga keskpank võiks omakorda laenata dollareid oma turul asuvatele pankadele kodumaise tagatise vastu.
Jõudes 2008. aastal 598 miljardi dollarini ja 2020. aastal 449 miljardi dollarini, õnnestus vahetustehingutel stabiliseerida ülemaailmsed dollariturud. Summad ei olnud väikesed, kuid offshore dollarilaenud – nii bilansisisesed kui ka -välised – mõõdetakse kümnetes triljonites dollarites. Nii rahustasid koostööd tegevad keskpangad dollari pealt laenutatud ja koos intressidega tagasi makstud sentidega need potentsiaalselt hävitavad dollaripaanikud.
USA võitis ka Fedi rahvusvahelisest dollaripakkumisest. Oluline on see, et vahetustehingud pöörasid tagasi turupõhised intressimäärade tõusud USA Libor-hinnaga ettevõtete laenudele ja hüpoteeklaenidele, mis omakorda oleks USA töökohti ja tarbimist mõjutanud. Nagu Saravelos märkis:
Kui Fed poleks 2008/9. aasta finantskriisi ja Covidi pandeemia ajal sekkunud, poleks välismaiste keskpankade ja rahvusvaheliste laenuandjate, nagu IMF, reservid tõenäoliselt olnud piisavad ülemaailmse dollarinõudluse rahuldamiseks, mis oleks toonud kaasa dollarite laenukulude veelgi suurema tõusu kui tol ajal, maksejõuetuse ja potentsiaalselt süsteemse mõju ülemaailmsele finantssüsteemile.
Mis saab siis, kui juhtub selline kriis nagu 2008. või 2020. aastal ja Fed ei vaheta dollareid? Keskpankurid ei teeks oma tööd, kui nad seda küsimust ei esitaks.
Kui tuleks selline stsenaarium “politiseerida[d] … kasutada dollari vahetusliinid”, oleks Fedil võime, kuid mitte tahe, nagu 1931. aastal. Igal teisel üksikul keskpangal võib olla tahet, kuid mitte võimet.
Keskpankurid võiksid aga moodustada soovijatest dollarikoalitsiooni.
Keskne tõsiasi on see, et 14 keskpanka, kellel olid 2008. ja 2020. aastal püsivad ja ajutised Föderaalreservi vahetuslepingud, hoiavad ühiselt palju dollareid. Nende ühisosalus USA turvalistes varades ulatus 2021. aasta lõpus hinnanguliselt 1,9 miljardi dollarini. (Nende välisvaluutareservid olid 2024. aasta lõpus umbes kaks korda suuremad.) See 1,9 miljardit dollarit on suur raha. See on kolm korda suurem kui eelmine 2008. aasta Föderaalreservi vahetustehingu liinide maksimaalne arv ja neli korda suurem kui 2020. aasta tippkasutus.

© Deutsche Bank
Juhtimine võib tekkida Fedi alaliste vahetuspartnerite, Euroopa Keskpanga, Jaapani Panga, Šveitsi keskpanga, Inglismaa Panga ja Kanada Panga vahel. EKP ja BoJ olid vastavalt 2008. ja 2020. aastal Föderaalreservi vahetustehingute liinide suurimad kasutajad. Credit Suisse’i 2023. aasta jooksul omandas SNB ainulaadse kogemuse New Yorgi keskpangalt 60 miljardi dollari eest USA riigikassa tagatise vastu FIMA (välis- ja rahvusvahelised rahandusasutused) repolepingu raames.
Koalitsioon võiks võtta Rahvusvaheliste Arvelduste Panga tehnilise toe agendina, nagu tegid Euroopa keskpangad aastatel 1973–1995. Või BIS võiks olla vahendaja, nagu see oli siis, kui New Yorgi Föderaalreserv laenas 1960. aastatel BIS-i kaudu dollareid offshore-pankadele, et vältida rahastamisraskusi.
Siiski on suur korts: 1,9 miljardit dollarit investeeritakse ja kriis nõuab sularaha dollareid. Kas maailmas, kus Föderaalreserv keeldub lubamast juurdepääsu oma vahetusliinidele, jätkaks New Yorgi keskpank samal päeval FIMA repo rahastamist vahi all olevate riigikassade vastu?
Kui see juhtuks, võiks koalitsioon korraldada juurdepääsu sadadele miljarditele dollaritele samal päeval. Kui Fed seda ei teeks, pakuks ta lõpuks sihtotstarbelist rahastamist.
Ilma FIMA tagamissüsteemita raputaks USA võlakirjade turg keskpankade massiline müük USA võlakirjade turgu. Selline müük võib tuua Föderaalreservi turule viimase võimaluse ostjana – nagu 2020. aasta märtsis, enne FIMA repo kasutuselevõttu.
Ilma FIMA backstopita peaks Fed samamoodi piirama turu repo intressimäärasid, kui keskpangad püüaksid riigikassasid sularaha eest tagasi osta. Hiljutine võrdlusintressimäära nihe dollari Liborilt repopõhisele Soferile tähendab aga seda, et Föderaalreservi enda siseriiklik rahaülekanne nõuab hästi käitunud repomäärasid.
Ühel või teisel viisil peaks koalitsioon tegema koostööd Föderaalreserviga, et hallata mis tahes “raha otsimist”. Isegi suur dollarireservide kogum ei vastaks Föderaalreservi vahetustehingutele “mida iganes vaja”. Piirid erutavad. Nagu eurosüsteemi allikad Reutersile süngelt märkisid, võib juhtuda, et “Fedi jaoks pole head asendajat”.
Sellegipoolest võiks dollarikoalitsioon, kes soovib, koondada triljoneid dollareid, et peatada globaalne dollarirahastamine ainult omakasupüüdva Fedi abiga. Halvem viimase võimaluse laenuandja võidab ühtki viimast laenuandjat.