



Larry Fink selgitab, et finantssüsteem taaskäivitatakse – tokeniseerimine on uue infrastruktuuri keskmes ja moodustab ühe digitaalse raha kolmest sambast
Winepress
„Asi ei ole ainult selles, et riik peaks järele jõudma olemasolevale finantssüsteemile. Asi on moodsa finantsinfrastruktuuri loomises algusest peale,“ ütleb Larry Fink.
Järgnev aruanne peaks ilmuma ajakirja Revive The Table viimases numbris.
Meie „sõber“ Larry Fink on tagasi, et meile meelde tuletada, et globaalne finantssüsteem on kiirete muutuste läbimas, mille keskmes on tokeniseerimine. BlackRocki tegevjuht (mis haldab praegu üle 14 triljoni dollari väärtuses varasid; see on peaaegu kolm korda suurem kui Saksamaa, maailma suuruselt kolmanda majanduse SKP) ja Maailma Majandusfoorumi kaasesimees avaldas hiljuti oma „Esimehe iga-aastase kirja investoritele 2026“. Selle aasta kiri keskendub pikaajalisele investeerimisele, laiemale turul osalemisele ja tokeniseerimise transformatiivsele potentsiaalile; mehhanismidele, mis tema arvates soodustavad suuremat finantskaasatust ja omandiõigust noorematele põlvkondadele, kellel on raskusi kogu maailmas jalge alla saamisega.
Varem uurisime tema 2025. aasta kirja “Investeerimise demokratiseerimine”, milles Fink kirjeldas üksikasjalikult, mis on tokeniseerimine, kuidas see investeeringuid ja omandiõigust jagab ning kuidas digitaalsed identiteedid tuleb kõigepealt integreerida, enne kui tokeniseerimise tõelised “eelised”, nagu ta ise ütleb, ilmsiks tulevad. Tokeniseerimine oli ka selle aasta WEF-i aastakoosolekutel Davosis üks peamisi teemasid, kus Fink ja paljud teised külalised arutasid niinimetatud “raha uut füüsikat”.
Oma viimases kirjas kommenteeris Fink tokeniseerimist järgmiselt (rõhutus minu poolt):
„Turud toimivad siis, kui investorid usuvad, et nad saavad osta ja müüa õiglase hinnaga. See usaldus aitab ettevõtetel kaasata kasvuks vajalikku kapitali ja võimaldab peredel oma investeeringuid kulutõhusalt mitmekesistada paljude erinevate varade vahel, selle asemel et loota ainult ühele. Laiem juurdepääs sellele süsteemile – parema tehnoloogia ja finantskirjaoskuse kaudu – võiks aidata rohkematel inimestel majanduskasvus osaleda. Aja jooksul võivad needsamad tehnoloogilised edusammud aidata luua ka suuremat läbipaistvust ja potentsiaalselt laiemat juurdepääsu erasektori turgude osadele – sellistele valdkondadele nagu infrastruktuur ja eralaenud, mis on traditsiooniliselt enamiku individuaalinvestorite jaoks kättesaamatud olnud.“
„Poolel maailma elanikkonnast on nutitelefonis digitaalne rahakott. Kujutage ette, et sama digitaalse rahakoti abil saaksite ka pikaajaliselt investeerida paljudesse ettevõtetesse – sama lihtsalt kui makse saatmine. Tokeniseerimine võiks seda tulevikku kiirendada, kaasajastades finantssüsteemi alustalasid – muutes investeeringud lihtsamini emiteeritavaks, kauplemise lihtsamaks ja kättesaadavamaks.“
„[…] [India] pakub ka õppetundi turuinfrastruktuuri arendamise järgmiseks etapiks: tokeniseerimine – omandiõiguste registreerimine digitaalsetes pearaamatutes hõõrdumise vähendamiseks, kulude alandamiseks ja arvelduse kiirendamiseks. India süsteem ei põhine plokiahela infrastruktuuril – tegelikult on see suures osas valinud teistsuguse tee. Aga see ongi just see mõte. Selle edu näitab, et uued finantsstruktuurid ei sõltu ühest tehnoloogiast. Need on edukad, kui poliitika, tehnoloogia ja selle omaksvõtt käivad käsikäes.“
„Majandused, mis ehitasid üles tänapäevase finantssüsteemi – Ameerika Ühendriigid, Ühendkuningriik, EL – töötavad nüüd selle nimel, et kaasajastada ammu väljakujunenud süsteeme, et traditsioonilised ja digitaalsed turud saaksid koos eksisteerida. Olles loonud maailma sügavaimad kapitaliturud, saab üleminek olla järkjärgulisem. Kuid eesmärk peaks olema sama: muuta inimeste jaoks oma riigi majanduskasvu investeerimine lihtsamaks.“
„Nutitelefoni rahakott, mis võimaldab teil investeerida, on juba praegu tähelepanuväärne. Kuid investeerimisvõimaluste maailm laieneb märkimisväärselt, kui finantsinvesteeringud ise muutuvad digitaalselt. Teie omatav võlakiri on endiselt võlakiri – aga see saab tänapäevase infrastruktuuri kaudu tõhusamalt liikuda.“
„Aja jooksul võiks see võimaldada ühel reguleeritud digitaalsel rahakotil hoida lisaks maksete saldodele ka laia valikut finantsvarasid. Ühes rahakotis saaks keegi hoida börsil kaubeldavaid fonde (ETF-e), digitaalseid eurosid, tokeniseeritud võlakirju ja varem ligipääsmatute varade osalisi aktsiaid – alates infrastruktuurist kuni erakrediidifondideni. Minimaalsete investeerimissummade vähendamise ja varade väiksemateks ühikuteks jagamise lihtsustamise abil võib tokeniseerimine avada ukse rohkematele investoritele. See võiks ka investoritele teabele juurdepääsu ja aktsionäridena hääletamise lihtsamaks muuta. Eesmärk ei ole uudsus. See seisneb säästjatele lihtsama ja sujuvama viisi pakkumises turgudel osalemiseks ja rikkuse loomiseks.“
„Nagu Rob Goldstein ja mina eelmise aasta lõpus kirjutasime, usume, et tokeniseerimine on umbes samas seisus, kus internet oli 1996. aastal. See ei asenda olemasolevat finantssüsteemi üleöö. Kujutage ette hoopis silda, mis ehitatakse jõe mõlemalt kaldalt ja kohtub keskel. Ühel pool on traditsioonilised institutsioonid. Teisel pool on digitaalsed innovaatorid: stabiilsete müntide emiteerijad, finantstehnoloogia ettevõtted, avalikud plokiahelad. Poliitikakujundajate roll on aidata seda silda võimalikult kiiresti ja turvaliselt ehitada.“
„Järjepidevus on võtmetähtsusega. Digitaalsete turgude jaoks täiesti uute reeglite loomise asemel peaksime olemasolevaid ajakohastama, et traditsioonilised ja tokeniseeritud turud saaksid koos töötada. Tokeniseerimine vajab ka kaitsepiirdeid, näiteks selgeid ostja kaitsemeetmeid, et tagada tokeniseeritud toodete ohutus ja läbipaistvus, rangeid vastaspoole riski standardeid šokkide leviku tõkestamiseks ja digitaalset identiteedi kontrollimist, et tegeleda ebaseadusliku rahastamisega seotud riskidega. Nii saavad inimesed kaubelda ja investeerida sama kindlustundega, mis neil on kaardi libistamisel või pangaülekande tegemisel.“
“Asi ei ole ainult riigi järelejõudmises olemasolevale finantssüsteemile. Asi on moodsa finantsinfrastruktuuri loomises nullist üles.”
Kuigi Finki sõnul pole India (veel) alustanud ulatusliku tokeniseerimise teed, on India valitsus esitanud oma esimese ametliku tokeniseerimise seaduseelnõu, milles kirjeldatakse tokenite reguleerimist, sealhulgas stabiilseid münte ja mitmeid muid varaklasse, nagu kinnisvara, kaubad, saastekvoodid ja intellektuaalomand. India võttis sel aastal uue toidunormeerimisprogrammi osana kasutusele ka keskpanga digitaalvaluutal põhinevad toiduvautšerid, mis kantakse otse digitaalse ID-ga rahakottidesse.
Fink ja teised tööstuse esindajad on Indiat kiitnud, nimetades riiki, mis on väidetavalt maailma rahvaarvult teine, suurepäraseks näiteks muutustest. Jaanuaris Davosis toimunud Maailma Majandusfoorumil väitis Fink, et kõigi varade tokeniseerimine ja paigutamine universaalsele plokiahelale teeks lõpu korruptsioonile.
“Usun, et trend tokeniseerimise ja kümnendsüsteemis kasutamise suunas on vajalik.”
„On irooniline, et kaks tärkava majandusega riiki on oma valuutade tokeniseerimisel ja digitaliseerimisel maailmas esirinnas. Need on Brasiilia ja India. Ma arvan, et peame siin väga kiiresti edasi liikuma.“
„Me vähendaksime tasusid. Me saavutaksime suurema demokratiseerimise, langetades rohkem tasusid, kui kõik meie investeeringud oleksid tokeniseeritud platvormil, mis saaks lülituda tokeniseeritud rahaturufondilt aktsiatele ja võlakirjadele ning tagasi.“
„Meil on ühine plokiahel. Me saaksime vähendada korruptsiooni. Seega väidaksin, et kuigi meil võib olla rohkem sõltuvusi ühest plokiahelast, mida me kõik võiksime arutada, töödeldakse tehinguid tõenäoliselt turvalisemalt kui kunagi varem.“
Sellest hoolimata on India digitaalne identifitseerimissüsteem Aadhaar kõigi kodanike tuvastamisel nii tõhus, et mõned on väitnud, et riik ei pruugi kõike tokeniseerida, kuna identifitseerimissüsteem töötab nii hästi, et valitsus ja India keskpank teavad, mida inimesed teevad.
Sellest teatati Atlandi Nõukogu korraldatud Rahvusvahelise Valuutafondi (IMF) ja Maailmapanga nädalal ettekandes pealkirjaga „Kuidas raha tokeniseerimine mõjutab rahvusvahelist rahasüsteemi“.
Siddharth Tiwari Rahvusvaheliste Arvelduste Pangast (BIS), mida tuntakse ka kui „keskpankade keskpanka“, selgitas, miks on digitaalsed identiteedid keskpanga digitaalraha, tokeniseerimise, stabiilsete krüptorahade ja sularahata maksete kontekstis nii olulised.
Tiwari väitis järgmist (rõhutus minu poolt):
„Seega arvan, et Indias juhtus see, et internetti kasutati maksesüsteemi digitaliseerimiseks – mitte selle tokeniseerimiseks, vaid digitaliseerimiseks. See on üsna keerukas süsteem. See on saadaval ööpäevaringselt, 365 päeva aastas. See töötab koheselt. See on tasuta. See on suurtehnoloogia- ja finantstehnoloogiasõbralik, erinevalt Hiinast, kus Alipay, WeChat Pay ja PBC vahel on konkurents.“
„Ja see arveldatakse fiat-valuutas regulatiivse süsteemi raames. Ja see on esimene näide suurtest fintech-ettevõtetest nagu Google Pay, Apple Pay ja WhatsApp Pay, mis on regulatiivse süsteemi raames arveldanud. Ja nad on sellega väga rahul. Nad on sellega äärmiselt rahul.“
„[…] Seega pole küsimus niivõrd arengumaades või arenenud majandustes. Küsimus on selles, kas teil on finantstehingute ajalugu. Kas saate pakkuda tagatist?“
„Ja need probleemid on Indias olnud samad viimased 10 aastat. Lõhe meeste ja naiste, haritud ja harimatute, linna- ja maapiirkondade elanike, töötavate ja töötute vahel – juurdepääs finantssüsteemile on langenud ühekohalise numbrini, mis on suurim langus võib-olla viimase 100 aasta jooksul. Ja see on tohutu.“
„Täna võiksin lihtsalt oma mobiiltelefoni välja võtta – see on ühilduv – teile raha üle kanda ja te saaksite selle vähem kui sekundiga kätte. Sama on Singapuris. Ma usun, et kuberner ütles siin, et nad ei taotle jaemüügi tasandil tokeniseerimist, sest jaeinvestorid ei vaheta tokeniseeritud hoiuste ja olemasolevate hoiuste vahel.“
Atlandi Nõukogu esindaja Hung Tran kordas Tiwari seisukohti, rõhutades, et digitaalne isikutunnistus on selle süsteemi toimimise seisukohalt ülioluline, eriti seoses majanduse võimaliku tokeniseerimisega jaemüügi tasandil. Tran lisas:
“Minu teada on selle UPI-süsteemi toimimise peamiseks eelduseks Indias digitaalne identiteet, mis võeti Indias kasutusele avaliku hüvena ja nõuab kaheastmelist autentimist. See tähendab, et kõigil on nüüd mingisugune digitaalne ID.”
„Pangad tunnevad end selliste tehingute puhul kindlalt, sest nad teavad, et tegemist on tõepoolest nende kliendiga ja et see on tõepoolest saaja, kellele see klient raha saata soovib. Ilma selle digitaalse ID-süsteemita on seetõttu raske ette kujutada, et midagi sellist toimiks. Ja seda digitaalset ID-d ei saa tõenäoliselt teistesse riikidesse kergesti üle kanda, kuna seal valitsevad erinevad kultuurilised ja ühiskondlikud väärtused ning inimesed ei pruugi seda heaks kiita. Seega on täiendavaid nõudeid.“
Tran jätkas, öeldes, et identiteedid – see tähendab meie endi – tokeniseeritakse 15 aasta pärast.
„BIS tegeleb millegagi, mida nimetatakse ühtseks pearaamatuks. See toob meid tagasi selle vestluse algusesse: kui teil on 10 protsenti ja 90 protsenti, miks mitte kogu asja tokeniseerida? Tokeniseerida avaliku sektori fonde, keskpanga digitaalvaluutasid, pangahoiuseid, aktsiaturgu, et neid saaks laenamise tagatiseks kasutada. Ja kui te seda teed lähete, siis kui kõik on tokeniseeritud, on see äärmiselt tõhus.“
„Ja sa saadki – näed, ma ei kahtle hetkekski, et 15 aasta pärast oleme sina ja mina tokeniseeritud.“
Lääne valitsused viivad oma majandust vaikselt üle tokeniseeritud mudelile ja rakendavad digitaalseid isikutunnistusi.
Hiljuti teatas Ühendkuningriik oma kavatsusest täielikult omaks võtta tokeniseeritud majandus; ja Philip Belamant, digitaalsete maksete ja osturakenduse Zilchi kaasasutaja ja tegevjuht, ütles pärast teadaannet: „Tehisintellekt muudab põhjalikult seda, kuidas inimesed raha haldavad, muutes maksed tarbijate aktiivselt hallatavast millekski, mida taustal intelligentselt hallatakse ja optimeeritakse. Kuna see saab reaalsuseks, on oluline, et regulatsioonid areneksid innovatsiooni toetamiseks, säilitades samal ajal tugeva tarbijakaitse.“
Samal ajal teatas USA rahandusminister Scott Bessent aprillis, et president Trump kavatseb allkirjastada täidesaatva korralduse, mis kohustab panku nõudma klientidelt biomeetrilisi andmeid ja passe pangakonto avamiseks ja haldamiseks – ebaseadusliku immigratsiooni vastase võitluse varjus. See plaan tugineb nõuetele, mis on sätestatud Genius Actis, mille Trump eelmisel aastal allkirjastas ja Valge Maja aruandes pealkirjaga “Ameerika juhtpositsiooni tugevdamine digitaalse finantstehnoloogia valdkonnas”, mille autorite sõnul Valge Maja “toetab ideed, et digitaalsed varad ja plokiahela tehnoloogiad võivad muuta revolutsiooniliselt mitte ainult Ameerika finantssüsteemi, vaid ka omandi- ja juhtimissüsteeme kogu majanduses” – lugu, mida me kajastasime RTT esimeses numbris.
Kõik see on osa ulatuslikust ülemaailmsest algatusest, mille eesmärk on globaalse finantssüsteemi ümberkujundamine ja restruktureerimine. Aprillis kirjutas WEF-i tegevjuht Matthew Blake: „Finantssüsteem on muutumas. Sidusrühmad peavad kohanema.“
„Eilne globaalse finantsharmoonia Põhjatäht on andnud teed tänasele reaalpoliitikale. Kuid regionaalne koostöö ei pea maailma täielikult killustama. Nõudes, et valitsused integreeriksid koostalitlusvõime kindlalt finantssüsteemide arhitektuuri, saavad ärijuhid muuta regionaalse integratsiooni hüppelauaks uuendatud globaalsele seotusele, selle asemel, et lasta sel kivistuda jäädavaks ummikteeks.“
“Need, kes kohandavad oma ärimudeleid, poliitilisi raamistikke ja riskieeldusi selle uue reaalsusega, aitavad luua süsteemi, mis sobib multipolaarse maailma jaoks. Need, kes klammerduvad aegunud eelduste külge, riskivad maha jääda.”
Võtmesõnaks on „koostalitlusvõime“. Üksikud riigid valivad erinevaid teid: mõned toetuvad hulgi- ja jaemüügitehingute puhul täielikult keskpanga digitaalvaluutadele, teised keskenduvad stabiilsetele krüptorahadele, kolmandad aga võtavad kasutusele hübriidsüsteemid, mis esindavad keskteed – nad ei loobu täielikult sularahast, vaid tagavad, et tehingute jälgitavuse tagamiseks on olemas märgistatud, plokiahelal põhinev ja müügikoha infrastruktuur; aga kõik need erinevad süsteemid suudavad harmooniliselt koos töötada.
Nagu Fireblocks, mida peetakse maailma usaldusväärseimaks digitaalsete varade ja stabiilsete müntide infrastruktuuriettevõtteks, selgitab, on nad viidanud niinimetatud “rahakolmnurga kolmele nurgale”, mis koosnevad keskpanga digitaalrahadest, stabiilsetest müntidest ja tokeniseeritud varadest.
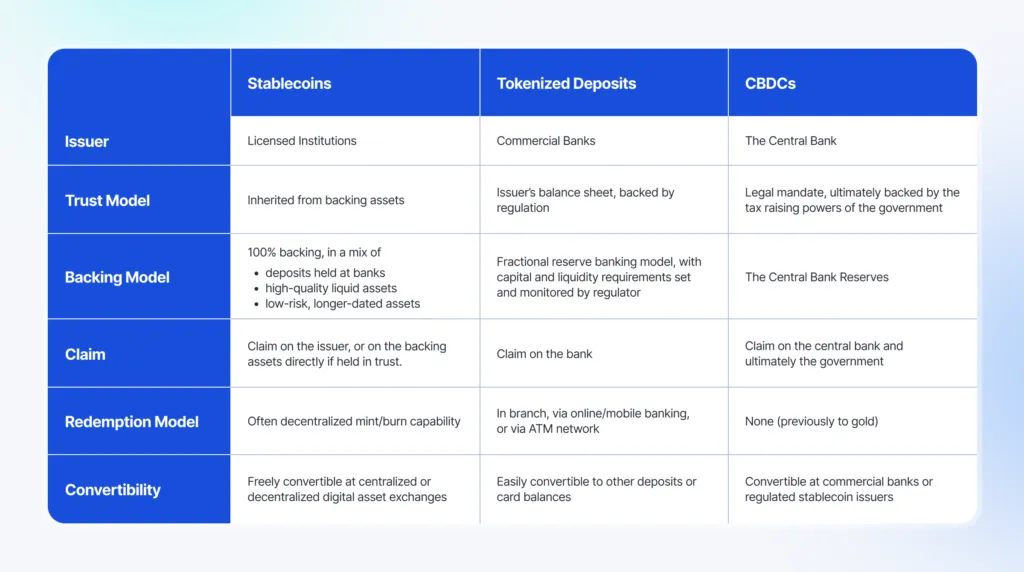
Kõige selle võti on koostalitlusvõime, nagu seda nimetatakse:
“Peamine on tagada raha niinimetatud ühtsus – selle täielik vahetatavus nimiväärtuse alusel – , et garanteerida sujuv ja usaldusväärne suhtlus, nagu me tänapäeval ootame.”
„Lõppkokkuvõttes peame lõpetama nende kolme rahavormi vaatlemise konkurentidena. Süsteemi küpsedes saab selgeks, et need eksisteerivad koos uue digitaalse raha kolmnurga kolme nurgakivina, just nagu see on tänapäeval erinevate rahavormide puhul.“
„Koostalitlusvõime aitab avada plokiahelate programmeeritavuse ja kombineeritavuse potentsiaali. See võimaldab meil näiteks programmeerida tokeniseeritud sissemakse nii, et raha kantakse kaupmehele kohe pärast kauba kohaletoimetamist, samal ajal kui kauba kohaletoimetaja saab samaaegselt oma makse enda valitud stabiilses mündis ja arveldab programmiliselt maksuhaldurile reaalajas CBDC kujul tasumisele kuuluvad summad – seda kõike ilma käsitsi arveldamise vajaduseta.“
Aastate jooksul ja vastusena avalikule kriitikale keskpankade digitaalvaluutade suhtes näib, et keskpangad, erasektori fintech-ettevõtted ja korporatsioonid üritavad rakendada veelgi kontrollivamat ja repressiivsemat süsteemi kui algselt välja kuulutati; süsteemi, mis tundub läbipaistvam ja õiglasem, vabam ja ausam, kuid on tegelikult veelgi keerukam, hiiglaslikum süsteem, mida me ei taha. Ärge kunagi unustage, et need on samad inimesed, kes teile naeratavad ja ütlevad: “Teil ei ole midagi ja olete õnnelikud.”
Samal ajal kui masside tähelepanu on mujale suunatud, ehitatakse meie digitaalse orjastamise uut infrastruktuuri. 2026. aasta kujuneb tokeniseerimise ja digitaalse identiteedi jaoks pöördeliseks aastaks…
Allikad:
- 1 https://www.blackrock.com/corporate/investor-relations/larry-fink-annual-chairmans-letter
2 https://thewinepress.substack.com/p/tokenization-blackrocks-larry-fink
3 https://thewinepress.substack.com/p/tokenization-takes-center-stage-at
4 https://thewinepress.substack.com/p/tokenization-how-tokenizing-all-assets
5 https://www.ledgerinsights.com/first-tokenization-bill-tabled-in-india-but-legislation-not-proposed-by-government/
6 https://thewinepress.substack.com/p/india-introduces-monthly-cbdc-based
7 Samas.
8 https://www.youtube.com/live/ZZX4sTQN9GQ
9 https://thewinepress.substack.com/p/united-kingdom-affirms-plans-to-fully
10 https://thewinepress.substack.com/p/digital-id-treasury-secretary-scott
11 https://thewinepress.substack.com/p/tokenization-trump-administration
12 https://www.weforum.org/stories/2026/04/the-financial-system-is-rebooting-stakeholders-must-adapt/
13 https://www.fireblocks.com/blog/stablecoins-tokenized-deposits-cbdcs



