
Kas kuld näitab, kui katki on globaalne finantssüsteem?
Suur… vale?
Selle aasta alguses küsiti minult, milline on minu kõige “ketserlikum” arvamus globaalse finantssüsteemi kohta. See oli ebatavaline, aga ka julge küsimus ja pärast lühikest pausi vastasin, et kogu süsteem… noh:
See võib kõlada sensatsioonilise vastusena niigi kohati sensatsioonilises tööstusharus, aga kui me jääme ebamugavate faktide juurde, on see väide pigem tõene kui äärmuslik.
Vähemalt siis, kui tegemist on seestpoolt mädaneva finantssüsteemiga, kus meie paisunud S&P ja tsentraliseeritud krediidituru Botoxi-laadne ilu varjab vananevat ja lagunevat haigust. Samas, nagu Botox ei suuda reaalsust jäädavalt varjata, on kõikjal sõna otseses mõttes poliitilisi valesid ja tõendeid surmavalt võlgades, haige süsteemi kohta, mis varjab finantstõdesid kaheharulise keele ja eufemistliku keele taha.
Pikk nimekiri tõe väänamisest…
Minu sünnist saati on see valede nimekiri kõlanud peaaegu nagu paroodia.
Nixon: Näiteks 1971. aastal, kui Nixon dollari kullast lahti seostas [andes seega oma ja tulevastele valitsustele piiramatu vabaduse (ja terviseprobleemid) rahapakkumise laiendamiseks (alandamiseks), lubas ta, et see meede on “ajutine” ja et “meie dollar on homme sama väärt kui täna”.
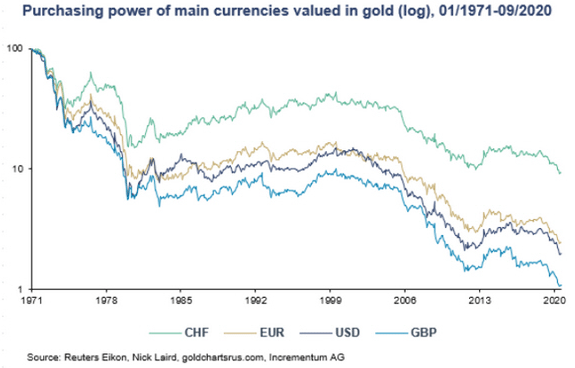
Mõlemad väited olid muidugi otsesed valed. Viiskümmend neli aastat hiljem ei ole dollaril ikka veel kulla tagatist ja selle väärismetalli milligrammi kohta mõõdetuna on USD (nagu ka teised peamised fiat-valuutad) kaotanud 99% oma ostujõust. Samal ajal tõuseb kulla väärtus USA dollari ja teiste maailma valuutade suhtes seda kiiremini, mida rohkem nende ostujõudu lahjendavad meeleheitlikud meetmed, mille eesmärk on oma võlgu inflatsiooniga vähendada devalveeritud valuutadega. Me valetame oma asutajatele: Samuti on tähelepanuväärne, et meie fiat-põhine paberraha – see tähendab dollar ilma kulla tagatiseta – on meie põhiseaduse otsene rikkumine. Minu silmis on see lihtsalt, noh… järjekordne vale. Wilsoni Fed: Aga ammu enne 1971. aasta valesid oli 1913. aasta vale, kui president Woodrow Wilson lõi – samuti põhiseadusevastase – Föderaalreservi: väidetavalt sõltumatu keskpanga, mis on kõike muud kui … See toimib de facto neljanda valitsusharuna ega ole ei “föderaalne” ega tõeline “reserv”. Larry Summers: Liigume edasi 2008. aasta suure finantskriisi juurde, mis oli sisuliselt hüpoteeklaenudega tagatud väärtpaberite krediidikatastroof – mille vallandas reguleerimata tuletisinstrumentide turg – ja mis paljastas meid veelgi õudsema ebaaususe ees.
 Kümme aastat enne seda krediidikriisi kutsuti aserahandusminister Larry Summers Kongressi ette, et arutada Brooksley Borni (tollase CFTC juhi) muresid. Ta kartis, et need derivaadid võivad reguleerimata jätmise korral turge destabiliseerida. Summers paljastas Borni avalikult, öeldes maailmale, et neid hävitavaid börsiväliseid instrumente haldavad pankurid on piisavalt pädevad riskide ise juhtimiseks.
Muidugi teadsime 2008. aasta kriisi ajaks, et ka see oli räige vale.
Bernanke, Yellen ja Powell:
Me teame ka, et kui turud 2008. aastal kokku kukkusid (suuresti hr Summersi regulatiivse fiasko tõttu), lubas Bernanke, et järgnev rahatrükk (eufemistlikult nimetatud “kvantitatiivseks leevendamiseks”) on vaid “ajutine” meede – mis oli muidugi järjekordne vale. QE1-le järgnesid kiiresti QE2, QE3, QE4 ning seejärel „Operatsioon Twist“ ja lõpuks „Piiramatu QE“ 2020. aastal.
Sellised valed pole keskpankade seas aga midagi uut. Mõelge vaid Yellenile:
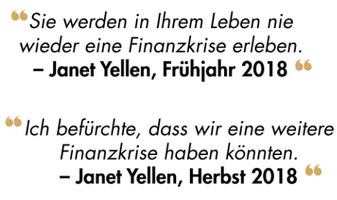 Ja ärgem unustagem Powelli 2021. aasta lubadust, et inflatsioon (rahatrüki otsene tagajärg, mida Bernanke nimetas 2010. aastal „ajutiseks“) USAs on ainult „ajutine“. Me teadsime siis, nagu me teame ka praegu, et ajutine inflatsioon, nagu tarbijahinnaindeksi (THI) mõõdupuu, oli lihtsalt järjekordne vale.
Tõepoolest, sellised valed – nagu juhtkonna eufemismid – on meie niinimetatud poliitikute seas peaaegu tavalised.
MMT:
„Moodne rahateooria“ ehk lühidalt MMT ei ole ei moodne, ei monetaarne ega isegi mitte teooria.
Toruunistust, et riik saab lahendada võlakriisi suurema võla abil, mida seejärel rahastatakse uue raha trükkimisega, on proovitud Vana-Roomas, Prantsusmaal 1789. aastal ja Jugoslaavias 1990. aastatel. Ja nagu ajalugu kinnitab, on see IGAL korral läbi kukkunud.
Veel valesid…
Teised sarnased valelikud eufemismid, alates „Patrioti seadusest“ ja „Sisejulgeolekuministeeriumist“ kuni meie nüüdseks armuandmise saanud „usaldusväärse teaduse“ võimude väidetavalt „ohutu ja tõhusa“ juhtimiseni, võivad olla vähem ökonoomsed, kuid mitte vähem ebaausad. Sest oma olemuselt on see kõik palju rohkem tsentraliseerimise kui „patriotismi“ või „julgeoleku“ küsimus.
Kokkuvõttes: nii palju valesid, nii palju näiteid.
Ja arvestades, et 99% meediaväljaannetest, mida nüüd avalikult kahtlustavalt vaadatakse (üle 40% elanikkonnast), kuuluvad vaid viiele megakorporatsioonile , kas on siis ime, et valed, nagu Mark Twain kunagi ütles, „reisivad pool maailma, samal ajal kui tõde alles paneb kingi jalga“?
Aga nagu juba öeldud: mingil hetkel ei saa valed enam varjata seda, mida meie silmad, intuitsioon ja rahakotid on ammu tajunud.
Matthew Piepenburg, VON GREYERZ AG kommertsdirektor
Kuld: ülim valedetektor.Kui isegi valetajad hakkavad tõde tunnistama, teame: oleme globaalse finantssüsteemi pöördepunktis. Ja paljud neist tõdedest on täpsed. Nagu ma mujal mainisin, ütles Euroopa Keskpanga majandusteadlaste grupp just valjusti välja ütlemata raske asja. Hiljutises aruandes hoiatasid nad, et füüsilise kulla kasvav nõudlus (2025. aastal üle 2000 tonni Londonist New Yorki) võib Euroopa Liidu kokkuvarisemisse paisata. Miks? Sest euroalal – mida juba koormavad plahvatav võlg ja tõusvad võlakirjade tootlused (ja seega ka intressimäärad) – pole ei raha ega kulda, et teenindada oma äärmiselt võimendatud kulla derivaate (suhe 100:1) –, mis on seni Londoni ja New Yorgi kullabörsidel ringelnud üle 1 triljoni USA dollari suuruse brutoriskiga. Jah, 1 TRILJON. Kahjuks oleme selle derivaatide ajapommi ja Comexi hulluse eest hoiatanud aastaid, kuid alles nüüd tunnistab EKP avalikult oma triljoni dollari suurust probleemi. Need metallibörsid on alates 1970. aastatest pikendanud paberkandjal kullalepinguid, et kulla hinda kunstlikult alla suruda (st kontrollida). Nad olid sisuliselt laenuandjad, mitte kulla hoiustamise pakkujad… Aga nüüd näevad nad, et nende vastaspooled nõuavad füüsilist kulda, mitte ainult nende pikendatud paberlepinguid. Kahjuks ei ole euroalal oma lepingutes lubatud kulda. Lühidalt öeldes, nad on valetamisega vahele jäänud.
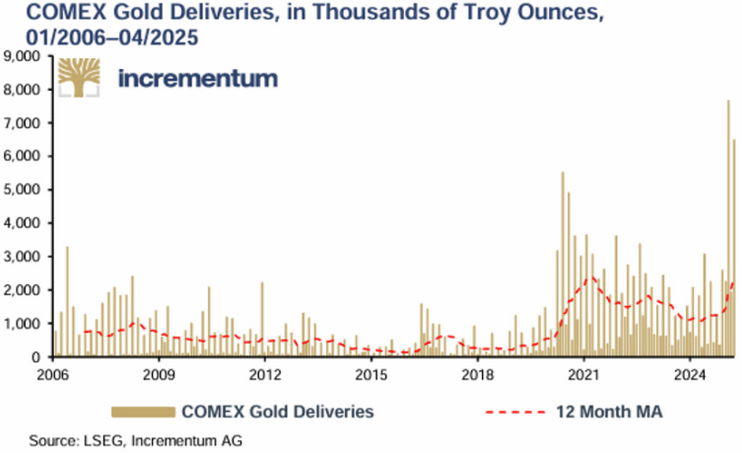 Teine vale on süüdistada selles tasakaalustamatuses kulda ennast, selle asemel, et tunnistada, et teine pool surub peale füüsilist tarnet, et katta omaenda varasemaid patte. Nad vajavad kulda, sest nad peavad seda varem üsna tähtsusetut analoogvara nüüd palju paremaks väärtuse hoidjaks ja reservinvesteeringuks kui valitsuse võlakirju ja pabervaluutasid, mida nad on aastakümneid devalveerinud – midagi, mille eest oleme samuti aastaid hoiatanud.
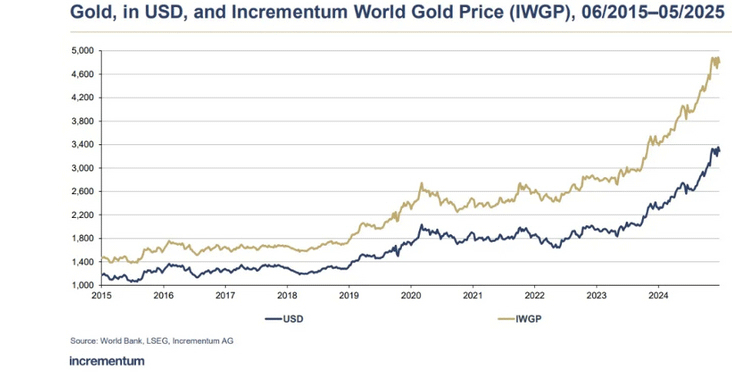
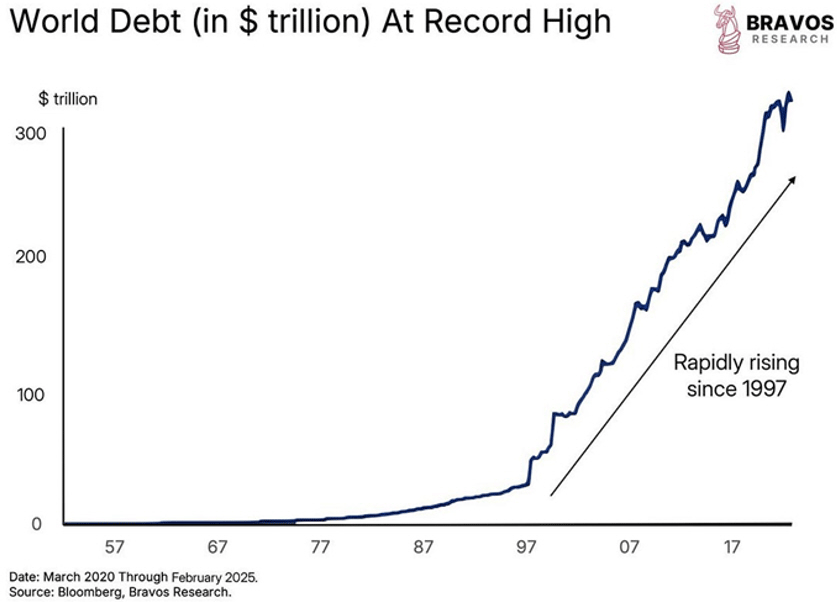
Teisisõnu, kuld ei ole enam pelgalt riskimaandamisinstrument või spekulatiivne vara; see on ennast kehtestamas globaalse esimese taseme varana. Isegi BIS ja IMF – mõlemad institutsioonid on kurikuulsalt altid tõde „moonutama“ – tunnistavad nüüd avalikult kulda reservinvesteeringuna maailmas, mis kaotab üha enam usku devalveeritud pabervaluutadesse ja ülekoormatud võlakirjadesse. Maailm, mis liigub täiskiirusel edasi 300 triljoni dollari suuruse globaalse võlakuristiku poole. Lühidalt, kuld paljastab terve globaalse finantssüsteemi, mille ebaausad fantaasiastrateegiad viivad valitsuse võla enneolematule/ajaloolisele ja vastutustundetule tasemele, et osta aega, hääli ja varanduslikku ebavõrdsust ilma pohmelli saamata. Lihtsamalt öeldes paljastab kuld valed puudujäägist ilma tagajärgedeta, raha trükkimisest ilma inflatsioonita ja võlast ilma hävinguta. Kui ma mõtlen sellistele “juhtidele” ja seda tüüpi fiskaalpoliitikale, tuleb mulle meelde Mark Twain: “Ma mõtlen vahel, kas maailma juhivad targad inimesed, kes meid lohistavad või lollid, kes seda tõesti mõtlevad.” See pole sugugi üllatav. Selline jama (või ebaausus) pole aga üllatav neile, kes tunnevad matemaatikat, ajalugu ja usaldusväärset raha – see tähendab kõigile, kes kullast aru saavad. Aastaid on perekondlikud investeerimisfondid, tuntud pankade X, Y&Z ja isegi RIA-de A, B&C eravarahaldurid endale (ja teile) öelnud, et kuld on lihtsalt liiga “volatiilne”. Kuld on aastaid moodustanud vähem kui 1% enamiku perekondlike investeerimisfondide portfellidest ja kõigi teiste investorite puhul veelgi vähem. Ometi on kuld kahekümne aasta jooksul edestanud S&P-d (isegi kogutootluse põhjal) ja on 2025. aastal parima tootlusega vara. Isegi suure kujutlusvõime – või isegi kaine matemaatika – abil võib seda vara kirjeldada kui „liiga volatiilset“. Veelgi olulisem on see, et kulla tõeline pikaajaline tõusutrend pole veel isegi alanud, kuigi see on juba üle kahe aastakümne edestanud traditsioonilisi riskivarasid (mida enamik on ignoreerinud).
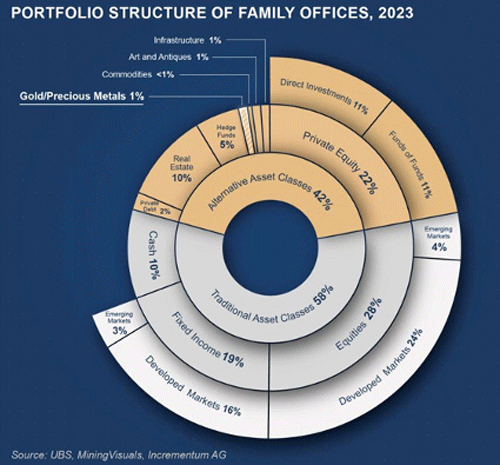
Samal ajal hoiavad niinimetatud „targa raha“ investorid – Harvardi Sihtasutusest kuni Family Office A, B ja C-ni – kinni eralaenude kogumitest (mida Jeffrey Gundlach on nimetanud uuteks „massihävitusrelvadeks“) ja muudest turustamata PE-ajapommidest, mille hiilgeajad muutuvad peagi mittelikviidsuse pimedateks päevadeks. Mittelikviidsus, mis kaasneb kõigi krediiditsükli kokkuvarisemistega ja mille poole me täiskiirusel liigume.
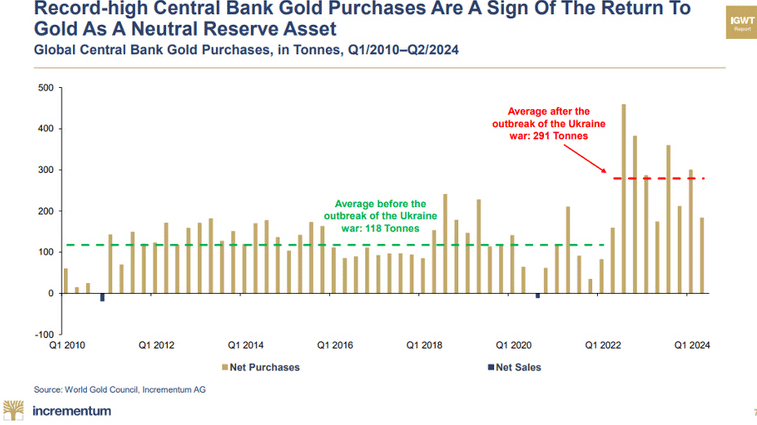
Ja kõigi nende absurdsete stsenaariumide keskel hakkavad just needsamad keskpangad, mis on aastakümneid kulda alahinnanud, ignoreerinud või tahtlikult valesti esitanud, seda nüüd rekordkogustes ostma. Lühidalt: isegi valetajad koguvad nüüd varjatud tõde. Iroonia. See on kõikjalolev. © Matt Piepenburg, VON GREYERZ AG kommertsdirektor. See artikkel avaldati 16. juunil 2025 aadressil vongreyerz.gold.