
Kui kulla hind nii kiiresti liigub, püüab turg meile midagi öelda. Ainuke küsimus on: mida?
Meie ettevõte on hoidnud toormeturul ülekaalulist positsiooni alates 2020. aastal USA majanduses ja finantsturgudel COVID-19 pandeemiale reageerimiseks rakendatud ulatuslikest rahapoliitilistest stiimulimeetmetest. Uskusime, et fiat-valuutadest tulvil maailmas tõusevad reaalvarade väärtused – eriti pärast enam kui kümme aastat kestnud alainvesteeringuid, mille jooksul pakkumine vaevu nõudlusega sammu pidas.
Kulla, nn kollase metalli, hind on alates augustist märkimisväärselt tõusnud – enam kui 1000 dollarit untsi kohta. See dramaatiline tõus võib viidata enamale kui ainult valuuta odavnemise ja pakkumise-nõudluse tasakaalustamatuse mõjudele. See võib olla hoiatus – kollane lipp –, et tegutsevad sügavamad struktuurilised jõud, teema, mida käsitleme selle kvartali kliendiuudiskirjas.
Meie missioon on alati olnud lihtne: genereerida atraktiivset, riskiga korrigeeritud tootlust distsiplineeritud, väärtuspõhise protsessi ja tulevikku suunatud makroperspektiivi kaudu. See lähenemisviis viis meid toormeturuni enam kui viis aastat tagasi. Sel ajal oli sektor aastaid laiemast aktsiaturust kehvemini toiminud, mida me oma 2020. aasta septembri uudiskirjas kirjeldasime kui “kord elus avanevat võimalust kaupade ostmiseks”.
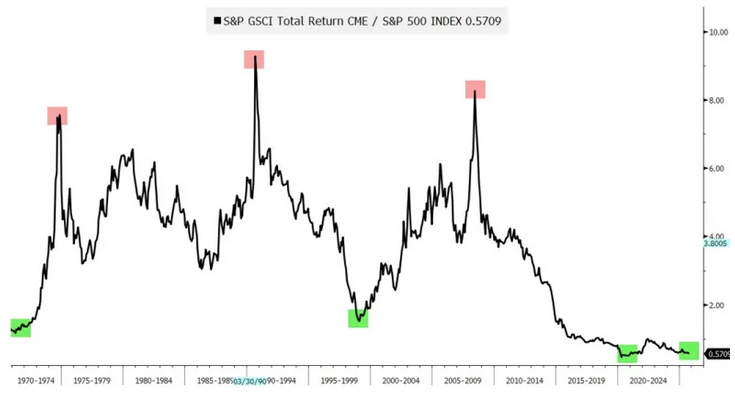
Vaatamata tugevale tõusule alates 2020. aastast on kaupade ja aktsiate suhe – mis mõõdab, kui odavad kaubad jäävad USA aktsiatega võrreldes – umbes samal tasemel, nagu see oli viis aastat tagasi. 2020. aastal langes see suhe enam kui poole sajandi madalaimale tasemele ja oli isegi soodsam kui 1970. ja 2000. aastate pikaajaliste kaubaturgude tõusutrendi alguses. See ütleb meile üht: see lugu pole veel läbi. Usume, et kaupadel on veel ruumi kasvada – ja me jääme optimistlikuks.
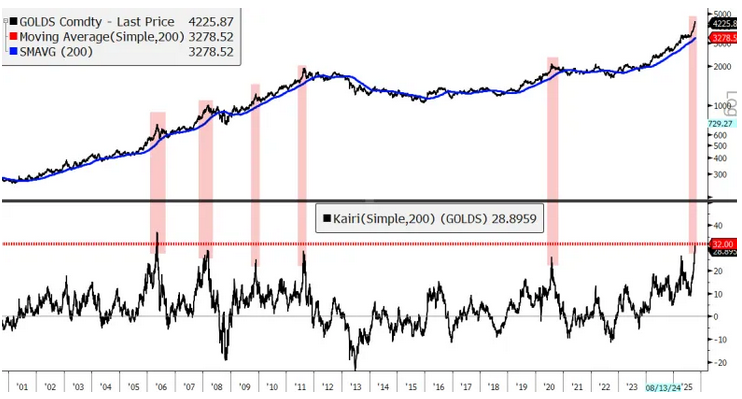
Kuigi toorained tervikuna jäävad aktsiatega võrreldes odavaks, kehtib see üha vähem kulla kohta. Pärast muljetavaldavat tõusu uutele kõigi aegade kõrgeimatele tasemetele on kuld oma pikaajalisest trendist kaugemale liikunud. Hiljutisel tipul oli see peaaegu 32% üle oma 200-päevase libiseva keskmise – tehnilise võrdlusaluse, mida sageli peetakse hindade „raskuskeskmeks“. Kui vara tõuseb sellest keskmisest liiga palju kõrgemale, kipub see sellele keskmisele tagasi tõmbuma või naasma, eriti pärast äärmuslikke muutusi.
See on alles kolmas kord alates 1980. aastast, kui kulla hind on oma 200-päevasest keskmisest nii palju kõrgemal olnud. Nagu allolev diagramm illustreerib, on sellisele üleostetud tasemele ajalooliselt alati eelnenud kulla hindade konsolideerumise või jahenemise perioodid.
Selle äärmiselt üleostetud olukorra tõttu oleme viimastel nädalatel vähendanud oma väärismetallide osakaalu, et kindlustada kasum ja leevendada võimalikke kahjusid korrektsiooni korral. Kuigi kuld ja teised väärismetallid teevad tõenäoliselt pausi, et seedida hiljutisi kasumeid, on meie pikaajaline väljavaade endiselt optimistlik. Selle trendi taga olevad fundamentaalsed tegurid jäävad samaks ja meie arvates toetavad need jätkuvalt kõrgemaid hindu.
Lisaks teatas Rahvusvaheline Finantsinstituut (IIF) hiljuti, et ülemaailmne võlg saavutas teise kvartali lõpuks rekordilise 337,7 triljoni dollari. Ülemaailmne võla ja SKP suhe – mis on maailma võla tagasimaksmise võime peamine näitaja – tõusis 324%-ni.
Arenevates turgudes tõusis see suhe rekordilise 242,4%-ni, samas kui arenenud riikide olukord on pandeemia haripunktist saadik veidi paranenud. Vaatamata sellele langusele väljendas IIF muret olukorra pärast arenenud riikides, mis on tingitud valitsusvõlakirjade emiteerimise suurenemisest ja võlakirjade tootluse suurenemisest.
Ülemaailmselt näeme arenenud riikides kasvavat finantspinget, kuna usaldus nende võime vastu kasvava võlaga toime tulla hakkab vähenema. Ameerika Ühendriikidest Ühendkuningriigini ja üle Euroopa Jaapanini on avaliku sektori rahandusele avaldanud survet võimsad jõud: vananev elanikkond, mis suurendab sotsiaalkulutusi, kasvavad kaitse-eelarved ja rekordiliselt kõrged võla teenindamise kulud.
Sellises keskkonnas toimib kuld finantssüsteemi globaalse usalduse baromeetrina. Usume, et selle tõus uutele kõigi aegade kõrgeimatele tasemetele on enamat kui lihtsalt tõus – see on selge hoiatusmärk, et usaldus praeguse rahasüsteemi ja fiat-valuutade vastu hakkab murenema.
Arenenud riigid on praegu dilemma ees, millest pole valutut väljapääsu. Nad saavad kas oma võla monetiseerida – sisuliselt trükkides raha, et vältida intressikulude ja võlakirjade tootluse hüppelist tõusu – või lasta turgudel kontrolli haarata ja leppida tootluse tõusu karistusega, kuna investorid nõuavad riskide võtmise eest suuremat tulu.
Esimene tee kannab endas kõrgema inflatsiooni ja nõrgemate valuutade riski. Teine tee kannab endas sügava majanduslanguse riski, kuna kõrgemad intressimäärad lämmatavad majanduskasvu ning lohistavad alla varade hindu ja valitsuse maksutulusid. Usume, et keskpangad valivad sellesse ristteele jõudes tõenäoliselt esimese tee ja kulla hinna tõus uutele kõrgustele viitab tõenäoliselt just sellele suunale.
USA Föderaalreservil on tehniliselt kaks mandaati: hinnastabiilsus ja täielik tööhõive. Ajalugu näitab aga, et vajadusel on ta valmis lisama kolmanda: võlahalduse. Pärast Teist maailmasõda loobus Fed ajutiselt oma rollist inflatsiooniga võitlejana, et aidata valitsusel hallata oma sõjavõlgu, hoides intressimäärasid madalal.
Usume, et kuld annab märku, et sarnane nihe võib toimuda ka tänapäeval. Keskpangad, alustades Fedist, võiksid taas seada võlahalduse inflatsioonivastasele võitlusele esikohale. Ja arvestades tänase võlaprobleemi globaalset ulatust, mida IIF eespool esile tõi, järgivad tõenäoliselt ka teised suuremad tööstusriigid eeskuju.
Usume, et tagajärjed investeeringutele on selged: me võime siseneda uude ülemaailmse valuuta devalveerimise ajastusse – ajastusse, kus reaalsed varad, mitte paberil lubadused, säilitavad oma väärtuse.
Dedollariseerimine kiireneb.
Kahjuks näitavad paljude lääne demokraatiate poliitikakujundajad vähest valmisolekut defitsiidi rahastamist piirata või eesootavate raskete otsustega silmitsi seista. Poliitiline ellujäämine on sageli tähtsam kui fiskaaldistsipliin, kuna poliitikud keskenduvad rohkem järgmistele valimistele kui järgmisele kümnendile.
Tulemuseks on pidev marss finantsjäämäe poole – jäämäe poole, mis nagu Titanic võib uputada isegi kõige võimsamad majandused, kui kurssi ei korrigeerita.
Samal ajal liiguvad ida- ja arenevate turgude riigid vastassuunas. Nad on vaikselt valmistunud globaalse rahasüsteemi muutuseks, vähendades oma kokkupuudet USA dollari ja üldiselt fiat-valuutadega. Nende arutluskäik on lihtne: kui kõik suuremad valitsused devalveerivad oma valuutasid oma võla haldamiseks, ei tundu valitsusvõlakirjad enam turvaliste investeeringutena.
Seda tunnet väljendas otsekoheselt Vladimir Putin 2022. aasta kõnes, mille katkend on toodud allpool.
” Rahvusvahelise Majandusfoorumi plenaaristung Peterburis (17. juuni 2022):
Inflatsiooni valguses esitavad paljud arengumaad õigustatud küsimuse: miks peaksime vahetama kaupu dollarite ja eurode vastu, mis kaotavad väärtust meie silme all? Järeldus on ilmne: müütiliste konstruktsioonide majandus asendub paratamatult reaalsete väärtuste ja varade majandusega.”
IMFi andmetel ulatuvad globaalsed valuutareservid praegu 7,1 triljoni dollari ja 2,5 triljoni euroni. Need reservid vähenevad umbes 8% aastas. Lisaks võidakse need igal ajal arestida või varastada, kui Ameerika Ühendriigid vaidlustavad kõnealuste riikide poliitikat. Minu arvates on see muutunud väga reaalseks ohuks paljudele riikidele, kes hoiavad oma kulla- ja välisvaluutareserve nendes valuutades.
Analüütikute hinnangul – ja see on objektiivne analüüs – algab globaalsete reservide konverteerimine lihtsalt seetõttu, et sellises puuduses pole neile kohta. Need konverteeritakse nõrgenevatest valuutadest reaalseteks ressurssideks, nagu toit, energia ja muud toorained. Teised riigid teevad muidugi sama. Ilmselgelt õhutab see protsess veelgi ülemaailmset dollari inflatsiooni.
Hiina on juba üle kümne aasta andnud märku usalduse kaotusest lääne fiat-valuutade ja riigivõlakirjade vastu. 2000. aastate alguses kasvasid Hiina USA riigikassa väärtpaberite (UST) mahud hüppeliselt – veidi alla 60 miljardi dollari aastal 2000 kuni üle 1,3 triljoni dollari aastal 2011. Pärast seda seisid need mitu aastat ja hakkasid seejärel pidevalt ja katkematult langema, ulatudes tänapäeval umbes 730 miljardi dollarini.
Algselt olid Hiina suured UST reservid mõistlikud. Riik vajas kiire industrialiseerimise ajal USA dollareid kaupade ostmiseks, kuna enamiku ülemaailmsete kaupadega kaubeldakse dollarites. Viimase 15 aasta jooksul on Hiina aga teadlikult astunud samme selle sõltuvuse vähendamiseks. See on loonud siseriiklikke kaubabörse ja veennud üha suuremat hulka kaubatootjaid tegema makseid Hiina jüaanides (RMB) USA dollarite asemel.
See nihe võimaldab Hiinal osta oma valuutaga olulisi ressursse, nagu nafta, vask ja rauamaak. Selle tulemusel on vähenenud vajadus suurte USA dollari reservide järele, nagu ka Washingtoni finants- ja poliitiline mõju Pekingi üle.
aastatel See dollarist vabanemise trend on ainult kiirenenud. Nagu allpool esile tõstetud, peab Hiina nüüd läbirääkimisi mitte ainult ressursse tootvate riikidega, vaid ka otse globaalsete tootjate endi vahel – see samm tugevdab veelgi tema kontrolli ressurssidele juurdepääsu üle, õõnestades samal ajal dollari domineerimist ülemaailmses kaubanduses.
„ BHP Billiton läheb Hiinaga tehtavates äritehingutes üle RMB-le rauamaagi arveldamiseks.“
BHP Billiton on Hiina ostjatega sõlminud murrangulise lepingu, mille kohaselt arveldatakse 30% rauamaagi hetketehingutest Hiina jüaanides (RMB) USA dollarite asemel. See oluline leping, mis peaks jõustuma 2025. aasta neljandas kvartalis, kujutab endast olulist kõrvalekallet traditsioonilistest kaubakaubanduse tavadest ja viitab võimalikule võimuvahetusele ülemaailmse rauamaagi hinna arengu osas.
Arvelduste muutmisel on märkimisväärne mõju valuutaturgudele ja rahvusvahelistele kaubandusmustrite.
• Edusammud RMB rahvusvahelisemaks muutmise püüdlustes
• USA dollari monopoli võimalik nõrgenemine rauamaagi tehingutes
• Kaubanduse mitmekesistamise edendamine ülemaailmsetel kaubaturgudel
SWIFTi andmete kohaselt oli RMB 2024. aastal viies enimkasutatav ülemaailmne maksevaluuta, moodustades SWIFTi andmetel ligikaudu 4,7% rahvusvahelistest maksetest. 2024. aastal arveldati aga endiselt umbes 80–85% ülemaailmsest kaubavahetusest USA dollarites.
See leping on järjekordne samm Hiina laiemas strateegias RMB rahvusvaheliseks muutmiseks ja selle sõltuvuse vähendamiseks USA dollarites nomineeritud kaubandusarveldustest, eriti strateegiliste kaupade puhul, kus Hiinal kui domineerival tarbijal on märkimisväärne ostujõud.
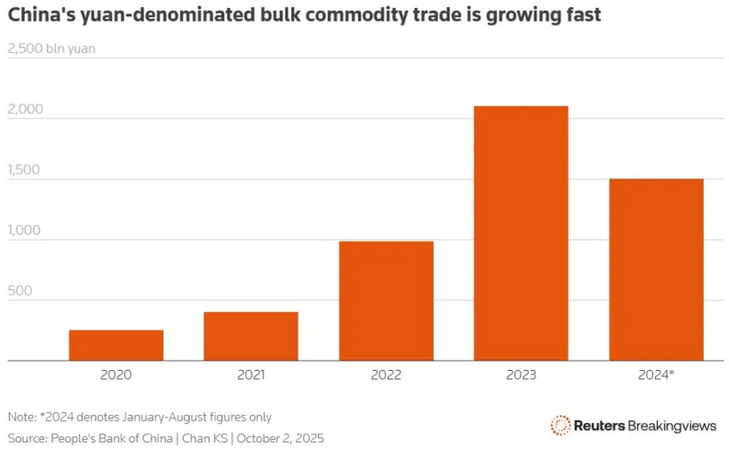
Hiina nihe USA dollarist eemale on alates 2022. aastast järsult kiirenenud pärast seda, kui USA muutis dollari Venemaa-vastaste sanktsioonide kaudu relvaks. Nagu järgmine joonis näitab, püstitatakse igal aastal uus rekord jüaanides nomineeritud kaupade hulgiostude osas (märkus: 2024. aasta andmed hõlmavad ainult perioodi jaanuarist augustini).
Aktiivsemate ostjate hulgas on BRIC-riigid (Brasiilia, Venemaa, India ja Hiina). Need riigid suurendasid oma kullavarusid drastiliselt pärast 2008. aasta ülemaailmset finantskriisi ja on sellest ajast alates jäänud väärismetalli peamiseks nõudluse allikaks.
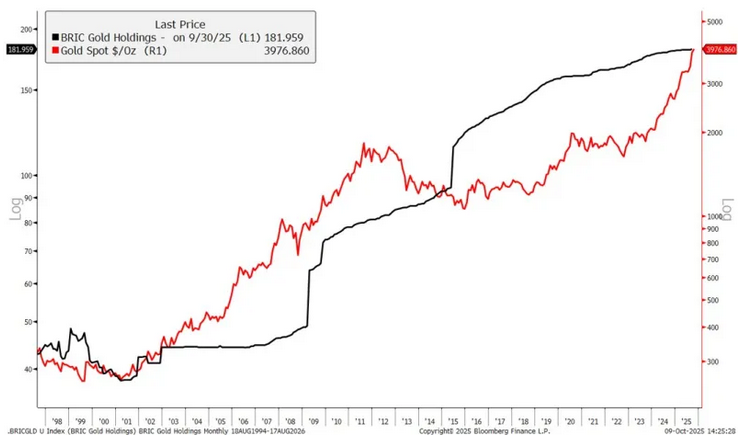
Tulemus on ajalooline: esimest korda enam kui 25 aasta jooksul ületab kullavarude koguväärtus nüüd USA riigivõlakirjade osakaalu ülemaailmsetes keskpanga reservides.
Kas see võiks olla õigeaegne?
Kulla hinna hiljutine tõus võib anda märku, et dollarivähenemise trend kiireneb – eriti kui USA Föderaalreserv lülitub täielikult leevendamisrežiimile.
Praegu saadab Fed segaseid signaale. See langetab intressimäärasid majanduse toetamiseks, vähendades samal ajal oma bilanssi, mis karmistab finantstingimusi. Teisisõnu, see vajutab samaaegselt gaasipedaali ja pidurit.
See tasakaalustav tegevus võib peagi lõppeda. Ligi aasta tagasi avaldas USA rahandusministeeriumi võlahalduse alal nõustav riigikassa laenunõuandekomitee (TBAC) aruande, mis vihjas sellele nihkele. Agentuuridevahelise töörühma (IAWG) lisaaruanne ennustas, et Fed peatab bilansi vähendamise 2025. aasta keskpaigaks ja jätkab seejärel laienemist umbes 5% aastas alates 2026. aastast, kuna välisnõudlus USA riigivõlakirjade järele jätkas langust.
Näib, et nad ei olnudki kaugel tõest. Alles hiljuti vihjas Fedi esimees Jerome Powell, et pankade reservid võivad muutuda napiks ja hoiatas, et bilansi jätkuv vähendamine võib viia turuhäireteni, kui seda peagi ei korrigeerita. Allpool on esitatud peamised väljavõtted tema märkustest.
„ Fedi bilansi mõistmine – esimees Jerome H. Powell (14. oktoober 2025)
Keskpanga üks peamisi eesmärke on pakkuda finantssüsteemile ja kogu majandusele rahapoliitilist alust. See alus koosneb keskpanga kohustustest.
Meie pikaajaline plaan on lõpetada bilansi vähendamine, kui reservid on veidi üle taseme, mida me peame piisavaks. Me võime selle punkti jõuda lähikuudel ja jälgime tähelepanelikult mitmesuguseid näitajaid, mis aitavad meil seda otsust langetada.
On varajasi märke likviidsustingimuste järkjärgulisest karmistumisest, sealhulgas repo intressimäärade üldine tugevnemine ja teatud päevadel ilmnevad selgemad, kuid ajutised surved. Komitee plaanid on tahtlikult ettevaatlikud, et vältida 2019. aasta septembris toimunud rahaturu pingeid.“
Väljavaated: pinna all peituvad võimalused
Isegi kui finantstingimused võivad lühiajaliselt karmistuda – eriti kui likviidsus jätkab langust või kui Fed lükkab bilansi laiendamist edasi – peegeldab üldpilt siiski üldiselt soodsat poliitilist keskkonda. Arenenud riikides on eelarvekulutused endiselt suured ning rahapoliitika leevendamise tsüklid näivad tekkivat mitte ainult Ameerika Ühendriikides, vaid ka Euroopas ja Aasias. Samal ajal annab Hiina laienev M1 rahapakkumine märku uuest tõukest majanduskasvu toetamiseks, mis võib pakkuda globaalsele nõudlusele soodsat mõju.


