



Tyler Durden
Alt-Market.com-i Brandon Smithi sõnul viitavad kulla ja hõbeda hinnad majanduse pinna all peituvale pingele. Alates kahanevatest füüsilistest varudest kuni keskpankade rekordiliste ostudeni hoiatavad väärismetallid, et algpõhjused probleemid on endiselt lahendamata.
2020. aasta alguses, pandeemiahüsteeria alguses, täheldasin, et koroonapaanika näis ideaalselt langevat kokku Föderaalreservi intressimäärade poliitika kiirendamise ja varade dumpinguga. Minu arvates ennustas see trend ette nn. “catch-22” stsenaariumi, mille eest olin juba mõnda aega hoiatanud.
Alates 2008. aasta kriisist on keskpank kasutanud stiimuliprogramme ja nullilähedaseid intressimäärasid, et kaitsta “liiga suuri, et ebaõnnestuda” korporatsioone, hoides samal ajal globaalset võlataset pinnal. See nõudis kümnete triljonite fiat-dollarite digitaaltrükkimist ja viis paratamatult dollari järsu devalveerimiseni.
Ma ennustasin, et see viib stagflatsiooniliste tingimusteni (mis lõpuks saabusid 2022. aastal) ning inflatsiooni ja deflatsiooni dilemma tekkeni.
Föderaalreserv võiks hoida intressimäärasid madalal ja ignoreerida inflatsioonisurvet, et vältida võlasüsteemi kokkuvarisemist.
Või võiks see intressimäärasid märkimisväärselt tõsta, võlasüsteemilt “oma ravimi maha võtta”, lasta hindadel langeda ja inflatsiooni ohjeldada tarbijanõudluse mahasurumisega.
Mõlemad variandid võivad vallandada majanduskriisi.
Võib-olla on mõistetav, et Fed otsustas kumbagi neist mitte valida.
Selle asemel tõstis ta intressimäärasid – kuid mitte piisavalt, et stagflatsiooni tagasi pöörata. Ta valis kesktee, jättes majanduselt nii vajaliku ravimi saamata ja lükates seeläbi valesti jaotatud ressursside arveldamist edasi.
Põhimõtteliselt lükati probleem järgmise valitsuse õlule.
Fedi strateegia „liiga vähe, liiga hilja” tagajärjed
See tähendab, et me peame ikkagi leppima Bideni administratsiooni ajal toimunud tohutute hinnatõusudega.
Tuleb tunnistada, et inflatsioonimäär on aeglustunud. Kuid elukallidus on oluliselt kõrgem kui viis aastat tagasi. (Meeldetuletuseks: inflatsioon üle nulli ei tähenda, et hinnad langevad – vaid et need jätkavad tõusu, lihtsalt aeglasemalt.)
2020. aastal kirjutasin artikli pealkirjaga „Füüsiline kuld vabaneb peagi paberiturult suurejoonelisel moel“, milles ennustasin väärismetallide hindade plahvatuslikku tõusu, kui see nn. „22. lõksu“ probleem investoritele ilmsiks saab. Prognoosisin, et ostjad loobuvad üha enam finantsderivatiividest (futuurid jne) kulla ja hõbeda füüsilise kohaletoimetamise kasuks, mis põhjustab füüsiliste hindade paraboolset tõusu.
See toimub praegu.
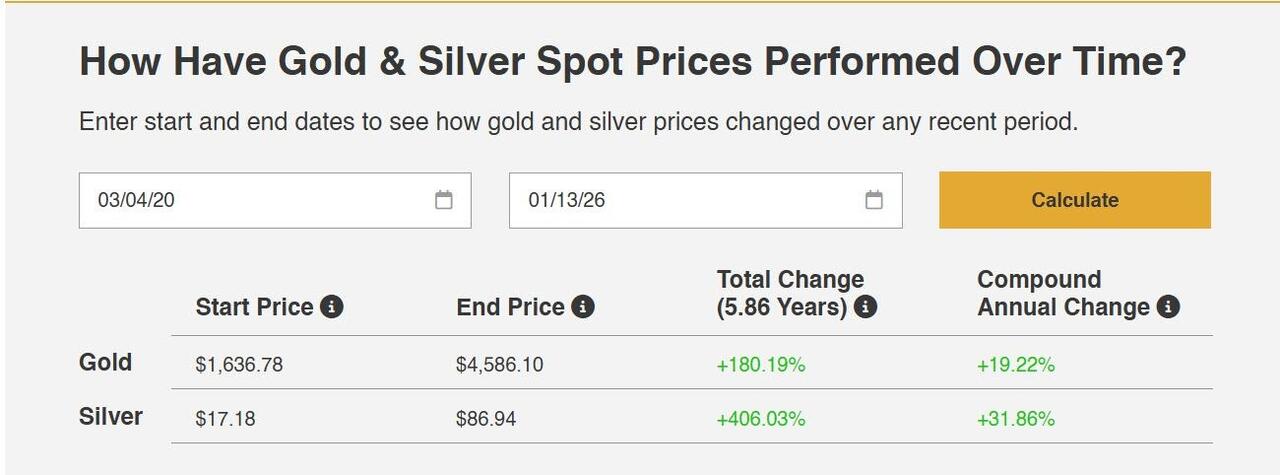
Pärast selle artikli kirjutamist on kulla hind untsi kohta tõusnud üle 200%. Hõbeda hind on plahvatuslikult tõusnud 400%.
- Füüsiliste metallide globaalsed varud on kokku kukkunud.
- Väidetavalt on Londoni seifid alates 2022. aastast tühjenenud 30%.
- Rafineerimistehased teatavad uute valuplokkide tarneviivitustest 10–14 nädalat (tavapärase 2–4 nädala asemel).
- Kaubalepingute füüsilised lunastamised on kiirenenud ajalooliselt enneolematule tasemele.
Clive Thompsoni kaudu LinkedInis. Thompson lisab:
„See tähistab dramaatilist käitumise muutust: ajalooliselt lõppes füüsilise tarnega vähem kui 1% COMEXi lepingutest, kuid 2025. aastal ulatusid tarnenäitajad mõnel kuul 100%-ni.“
Hõbeda hind on kirjutamise ajal kõigi aegade kõrgeimal tasemel, 90 dollarit untsi kohta. Kulla hind läheneb 4700 dollarile untsi kohta.
(Võib-olla suured pangad nagu JP Morgan mingil põhjusel turumanipulatsioonidest teadlikult eemalduvad?)
Keskpankade kullaostud on alates 2022. aastast igal aastal saavutanud ajaloolised rekordtasemed – ületades isegi suure finantskriisi järgset taset.
Kõik see on taust – mida see tähendab?
Majanduslik singulaarsus
Mulle tundub, et me kogeme majanduslikku singulaarsust – sügavate muutuste hetke.
Või vähemalt peatse muutuse hoiatavad märgid.
Väärismetallide hinnad püüavad meile midagi öelda.
Probleem on selles, et seda sõnumit ignoreeritakse suures osas – isegi konservatiivsemate platvormide poolt. Liiga vähesed inimesed räägivad sellest, mis väärismetallidega toimub ja mida see tähendab üldisele majandusele.
Siin on see, mida ma arvan…
Esiteks viitab füüsiliste varade ostuhullus sellele, et pangad, valitsused ja rikkaim 1% investoritest maandavad meeleheitlikult riske, valmistudes tõeliseks kriisiks. (Pean silmas just institutsioone ja väga jõukaid inimesi, sest üks COMEX-i kulla tarneleping esindab 100 untsi kulda – tänapäeva hindades ligi pool miljonit dollarit –, mis ületab kaugelt keskmise Ameerika pere võimalusi.)
Nagu ma juba 2020. aastal märkisin: kui pangad hakkavad füüsilist kulda ja hõbedat ostma, peaksime meiegi järgima eeskuju. Tõenäoliselt kauplevad nad selleks, et kompenseerida kahjusid teistes varaklassides. Või ootavad nad geopoliitilist maavärinat, mis hindu lakke saadab.
Geopoliitiliste konfliktide potentsiaal on praegu ilmne. Euroopa valitsused muutuvad USA suhtes tariifide osas üha vaenulikumaks. Nad üritavad pidevalt õhutada Venemaaga Kolmandat maailmasõda jne.
Teiseks on olemas sisepoliitilised probleemid, mis on põhjustatud immigratsiooniseaduste jõustamise vastastest protestidest. Väljasaatmise küsimus on vaid ettekääne laiemaks konfliktiks vasak- ja parempoolsete vahel. (Kui ICE ohvitserid homme koju läheksid ja oma töö lõpetaksid, leiaksid vasakpoolsed midagi muud, mille üle mässata.)
Nagu me 2020. aastal nägime, on sisemine kaos poliitilise väljapressimise tööriist. Samal ajal õhutab ühiskondlik ebastabiilsus metallihindade tõusu.
Kolmandaks on pinged Venemaa ja Hiinaga, kes pole kommunistliku diktaatori Nicolás Maduro vahistamisega rahul. Venezuela naftaeksport oli Hiina tööstusvõimsuse jaoks ülioluline. Kuigi Venezuela tarned moodustasid vaid umbes 4,5% Hiina impordist, on 4% või suurem kaotus volatiilsel maailmaturul kõike muud kui teretulnud.
Venezuela oli läänepoolkera sõjaliste ressursside (sealhulgas USA jälgimiseks mõeldud seiresüsteemide) baasiks. Hiina ja Venemaa relvad ebaõnnestusid USA operatsioonide vastu täielikult, mis võib tulevikus viia olukorra eskaleerumiseni.
Maduro langemise täielikku mõju ei ole veel võimalik kvantifitseerida, kuid see on märkimisväärne.
Enamik venezuelalasi näib olevat ülirõõmsad Maduro käest vabanemise üle. Küsimus on selles, kas me suudame vältida pikaajalist katastroofi? Meie sõjavägi on suurepärane vaenlaste täpses hävitamises, kuid meil on pikaajaliste sõjaliste okupatsioonide osas halb ajalugu.
Neljandaks, me ei tohi unustada proteste Iraanis ja võimalikku režiimivahetust seal. Mul puudub isiklik huvi selle vastu, mis Lähis-Idas toimub. Ma arvan, et USA peaks sellest võimalikult palju eemale hoidma, aga mul pole illusioone, et Trump lihtsalt tegevusetult pealt vaatab. Ta on tõestanud, et on tegude mees.
Pean tunnistama, et tema välispoliitilised otsused olid üllatavalt tõhusad ja vähemalt enamikul juhtudel tervitasid mõjutatud elanikkonnarühmad neid. Sellegipoolest jääb tõsi, et kui geopoliitilised olud nii kiiresti muutuvad, levivad lööklaineid paratamatult läbi maailmamajanduse. Isegi kui meetmed on moraalselt õiged ja strateegiliselt vajalikud, jäävad tagajärjed ettearvamatuks.
Lõppkokkuvõttes näib Fed olevat otsustanud intressimäärasid langetada ilma algset stagflatsiooniprobleemi lahendamata. Tarbijate kulutused pole kunagi vähenenud. Võlg – nii föderaalne kui ka majapidamiste – kasvab jätkuvalt. Enamiku kaupade hinnad on endiselt oluliselt kõrgemad kui 2020. aastal. Stagflatsiooni korrigeerimiseks peaks USA kogema vähemalt lühikest deflatsiooniperioodi, kuid pangad on teinud kõik endast oleneva, et seda ära hoida.
Teisisõnu, kui Fed jätkab intressimäärade langetamist, teeb inflatsioon 2026. aastal tagasituleku.
Mis edasi saab
Usun, et kõik õiged tegurid kulla ja hõbeda hinna püsivaks tõusuks on paigas.
Ma ei imestaks, kui hõbeda hind 2027. aastaks läheneks 200 dollarile untsi kohta. Tööstusnõudlus, aastatepikkune pakkumisdefitsiit, USA otsus liigitada hõbe kriitilise tähtsusega kaubaks, Hiina katsed keelustada hõbeda eksport ja lisaks rahuldamatu nõudlus hõbeda järele investeeringuna – see on jõudude kogum, mis peaaegu paratamatult hinda üles ajab. Ja see pole kaugeltki “ajutine”, nagu ka koroonaajastu inflatsiooniline tõus. Ma ennustan, et need jõud suruvad kulla ja hõbeda suhte tasemele, mida viimati nähti 2011. aasta tipu ajal (35:1), mis teeks täna hinnaks umbes 131 dollarit untsi kohta.
Ma ei näe mingeid märke sellest, et globaalne surve lähitulevikus leeveneks. Vastupidi, ma usun, et väärismetallid annavad märku, et asjad muutuvad peagi oluliselt kaootilisemaks.
Tänapäeval – võib-olla rohkem kui kunagi varem – on füüsilise kulla ja hõbeda omamine finantsvabaduse deklaratsioon. Sõltumatus Föderaalreservi ja riigivõla fiskaalkaosest.



